핵심 답버팀목 전세자금대출 금리는 연 2.5~3.5%로, 무주택 세대주가 전월세 보증금을 빌릴 때 쓰는 정책 대출이에요.부부 합산 연 소득 5천만 원 이하가 기준이고, 혼인신고를 하면 배우자 소득이 합쳐져요.잔금일과 전입일 중 빠른 날부터 3개월 안에 기금e든든이나 취급 은행에서 신청해요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
검색
핵심 답버팀목 전세자금대출 금리는 연 2.5~3.5%로, 무주택 세대주가 전월세 보증금을 빌릴 때 쓰는 정책 대출이에요.부부 합산 연 소득 5천만 원 이하가 기준이고, 혼인신고를 하면 배우자 소득이 합쳐져요.잔금일과 전입일 중 빠른 날부터 3개월 안에 기금e든든이나 취급 은행에서 신청해요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
기본 금리는 연 2.5~3.5%예요. 연 소득과 보증금 규모에 따라 이 범위 안에서 달라지고, 지방에 있는 집은 0.2%p를 더 빼 줘요. 신혼부부는 신혼부부전용 전세자금이라는 별도 상품이 있어 금리를 따로 확인해요.
| 사례 | 대출금 | 적용 금리 | 월 이자(식) |
|---|---|---|---|
| 일반가구 · 수도권 | 1억 2천만 원 | 2.5% | 1억 2천만 원 × 2.5% ÷ 12 = 25만 원 |
| 일반가구 · 수도권 | 1억 2천만 원 | 3.5% | 1억 2천만 원 × 3.5% ÷ 12 = 35만 원 |
| 일반가구 · 그 외 지역 | 8천만 원 | 2.5% − 0.2%p = 2.3% | 8천만 원 × 2.3% ÷ 12 = 약 15만 3,333원 |
| 신혼가구 · 수도권 | 2억 5천만 원 | 2.5% | 2억 5천만 원 × 2.5% ÷ 12 = 약 52만 833원 |
| 신혼 + 1자녀 · 수도권 | 2억 5천만 원 | 2.5% − 0.3%p = 2.2% | 2억 5천만 원 × 2.2% ÷ 12 = 약 45만 8,333원 |
| 2자녀 가구 · 그 외 지역 | 1억 6천만 원 | 3.5% − 0.2%p − 0.5%p = 2.8% | 1억 6천만 원 × 2.8% ÷ 12 = 약 37만 3,333원 |
| 2자녀 가구 · 그 외 지역(가장 낮은 금리) | 1억 6천만 원 | 2.5% − 0.2%p − 0.5%p = 1.8% | 1억 6천만 원 × 1.8% ÷ 12 = 24만 원 |
자녀가 있으면 우대금리가 붙어요. 1자녀 0.3%p, 2자녀 0.5%p, 3자녀 이상 0.7%p를 빼 주고, 다 빼도 연 1.0% 아래로는 내려가지 않습니다.
*우대금리: 조건을 갖추면 기본 금리에서 깎아 주는 금리를 말해요.
다만 1.0%는 하한선일 뿐 누구나 받는 금리는 아니에요. 3자녀 이상이어도 2.5% − 0.7%p = 1.8%가 가장 낮은 값이에요(지방 주택 0.2%p 인하는 따로 적용돼요).
대출 기간은 2년이고 만기에 원금을 한 번에 갚아요. 그동안은 매달 이자만 내니 원금이 줄지 않고, 4회까지 연장하면 최장 10년 쓸 수 있어요. 10년을 채운 뒤에도 미성년 자녀가 있으면 1명당 2년씩, 최장 20년까지 늘릴 수 있어요.
계산식: 월 이자 = 대출금 × 연 금리 ÷ 12 (금융감독원 파인 대출 상환 안내의 방식이며, 은행은 날짜 수로 세서 조금 다를 수 있어요).
주택도시기금 버팀목전세자금 상품 안내에 나온 자격은 아래 다섯 가지예요. 모두 '예'라면 대상이 됩니다.
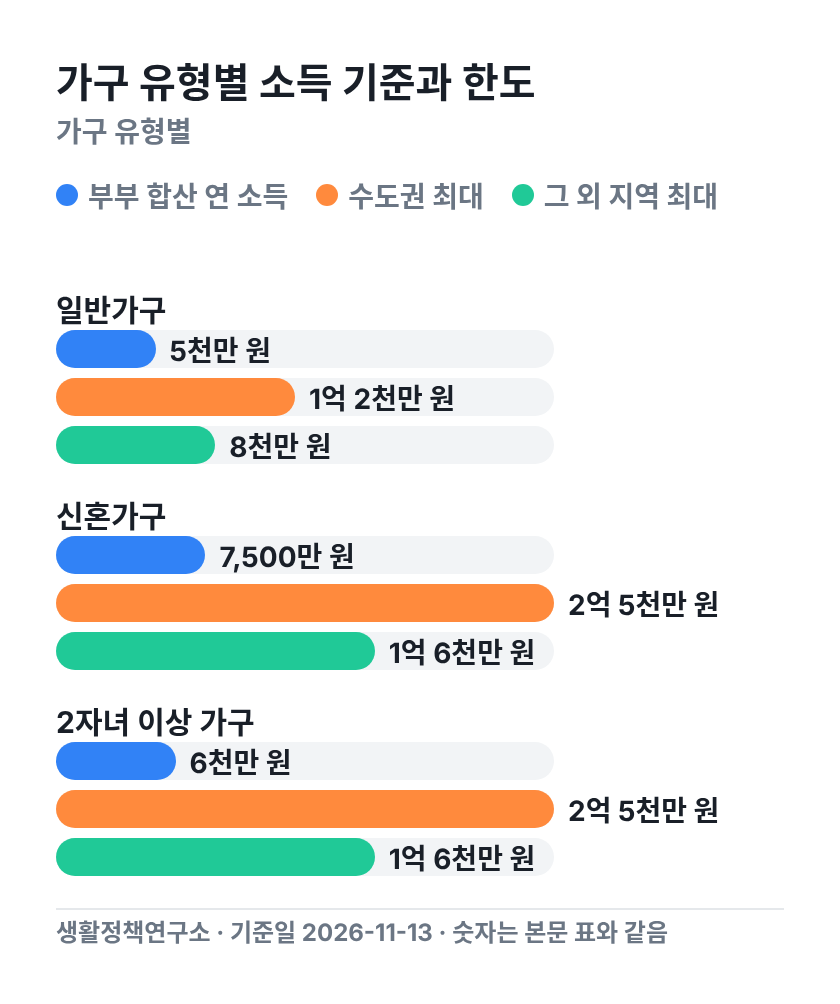
| 가구 유형 | 부부 합산 연 소득 | 보증금 대비 한도 | 수도권 최대 | 그 외 지역 최대 |
|---|---|---|---|---|
| 일반가구 | 5천만 원 이하 | 70% | 1억 2천만 원 | 8천만 원 |
| 신혼가구 | 7,500만 원 이하 | 80% | 2억 5천만 원 | 1억 6천만 원 |
| 2자녀 이상 가구 | 6천만 원 이하 | 80% | 2억 5천만 원 | 1억 6천만 원 |
세대주로 인정되는 경우도 따로 정해져 있어요. 세대주의 배우자와 신청일로부터 3개월 안에 결혼해 세대주가 될 예정인 사람이 여기에 들어가요. 대출 실행일부터 1개월 안에 세대를 나누거나 합쳐 세대주가 될 사람도 포함돼요.
청년 · 신생아 가구를 위한 전세대출은 버팀목과 별도 상품으로 운영돼 소득 · 금리 · 한도 기준이 다릅니다. 이 글의 숫자는 일반 버팀목 기준이에요. 자산 기준도 함께 심사하는데 2026년 기준 부부 합산 순자산 3억 4,500만 원 이하예요.
최종 대상 여부와 한도는 주택도시기금 수탁은행 심사와 보증기관 심사로 정해집니다. 같은 내용은 정부24 버팀목전세자금대출 안내에서도 볼 수 있어요.
한도는 최대 금액과 보증금의 70%(신혼 · 2자녀 80%) 중 작은 쪽으로 정해져요. 최대 금액까지 받으려면 보증금이 꽤 커야 하는 셈이에요.
직접 계산해 보면 일반가구가 수도권 최대 1억 2천만 원을 받으려면 보증금이 1억 2천만 원 ÷ 70% = 약 1억 7,143만 원 이상이어야 해요. 그 외 지역 8천만 원은 8천만 원 ÷ 70% = 약 1억 1,429만 원이 필요하고요.
신혼 · 2자녀 가구는 수도권 2억 5천만 원 ÷ 80% = 3억 1,250만 원, 그 외 지역 1억 6천만 원 ÷ 80% = 2억 원이 기준선이 됩니다. 예를 들어 보증금이 1억 원이라면 일반가구는 1억 원 × 70% = 7천만 원까지, 신혼가구는 1억 원 × 80% = 8천만 원까지 빌릴 수 있어요.
이 밖에 대출이 막히거나 줄어드는 경우는 아래와 같아요.
신청 방법은 온라인 신청과 방문 신청으로 나뉩니다. 임대차계약서의 잔금지급일과 주민등록 전입일 중 빠른 날부터 3개월 안에 신청해야 해요.
보통은 아래 순서로 진행돼요. 온라인 신청은 주택도시기금 기금e든든에서 전세자금대출 상품 중 버팀목전세자금을 골라 시작해요.
서류는 접수기관과 가구 유형에 따라 더 붙을 수 있어요. 기본으로 챙길 것은 아래 목록과 같아요.
주택도시기금 상품 안내의 대상은 '민법상 성년인 세대주'예요. 다만 정부24 안내에는 단독세대주 만 25세 이상 조건이 남아 있어 두 안내가 달라요. 만 25세 미만 단독세대주라면 신청 전에 기금e든든 자격 조회나 취급 은행에서 확인해요.
부부 합산 7,500만 원 이하예요. 일반가구는 5천만 원 이하, 2자녀 이상 가구는 6천만 원 이하가 기준이에요.
1자녀 0.3%p, 2자녀 0.5%p, 3자녀 이상 0.7%p를 빼 줘요. 3자녀 이상이면 2.5% − 0.7%p = 1.8%가 가장 낮고, 우대를 다 더해도 연 1.0% 아래로는 내려가지 않아요.
한 번에 2년이고 4회 연장해 최장 10년까지 쓸 수 있어요. 미성년 자녀가 있으면 1명당 2년씩 최장 20년까지 늘어나요. 매달 이자만 내다가 원금은 만기에 한 번에 갚아요.
전(월세) 계약서상 임차보증금이 대출 대상이에요. 보증금의 70%(신혼 · 2자녀 가구 80%) 안에서 빌리고, 매달 내는 월세를 빌려주는 상품은 아닙니다.
부모님과 같은 세대라면 받을 수 없어요. 세대주를 포함한 세대원 전원이 무주택이어야 하기 때문입니다.
아니요, 85㎡ 이하만 대상이 돼요. 수도권이 아닌 도시지역 밖 읍 · 면 지역만 100㎡ 이하까지 인정돼요.
2026-11-14 금리(연 2.5~3.5%) · 신혼 · 2자녀 가구 한도(수도권 2억 5천만 원 · 그 외 1억 6천만 원) · 보증금 상한 · 신청 기한을 주택도시기금 현행 상품 안내에 맞춰 바로잡았어요.
2026-11-13 처음 정리했어요.
자격 조회와 신청은 주택도시기금 기금e든든(nhuf.molit.go.kr)과 대출 취급 은행 영업점에서 해요.
※ 이 글은 주택도시기금 버팀목전세자금 상품 안내를 바탕으로 2026-11-13 기준으로 썼어요.
생애 단계별 돈 정리(결혼)에서 날짜 · 숫자 한 번에 보기 →
이름 · 연락처는 받지 않아요. 브라우저 알림 주소와 고른 일정만 보관하고 마감이 지나면 지워요.