핵심 답청년미래적금은 만 19~34세 청년이 월 50만 원씩 만기까지 넣으면 정부 기여금을 최대 216만 원(우대형) 받는 적금이에요.단, 총급여 6,000만 원을 넘으면 가입은 돼도 기여금이 빠져요.2차 심사를 통과했다면 11월 16일부터 27일까지 취급기관 앱에서 계좌를 열어요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
검색
핵심 답청년미래적금은 만 19~34세 청년이 월 50만 원씩 만기까지 넣으면 정부 기여금을 최대 216만 원(우대형) 받는 적금이에요.단, 총급여 6,000만 원을 넘으면 가입은 돼도 기여금이 빠져요.2차 심사를 통과했다면 11월 16일부터 27일까지 취급기관 앱에서 계좌를 열어요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
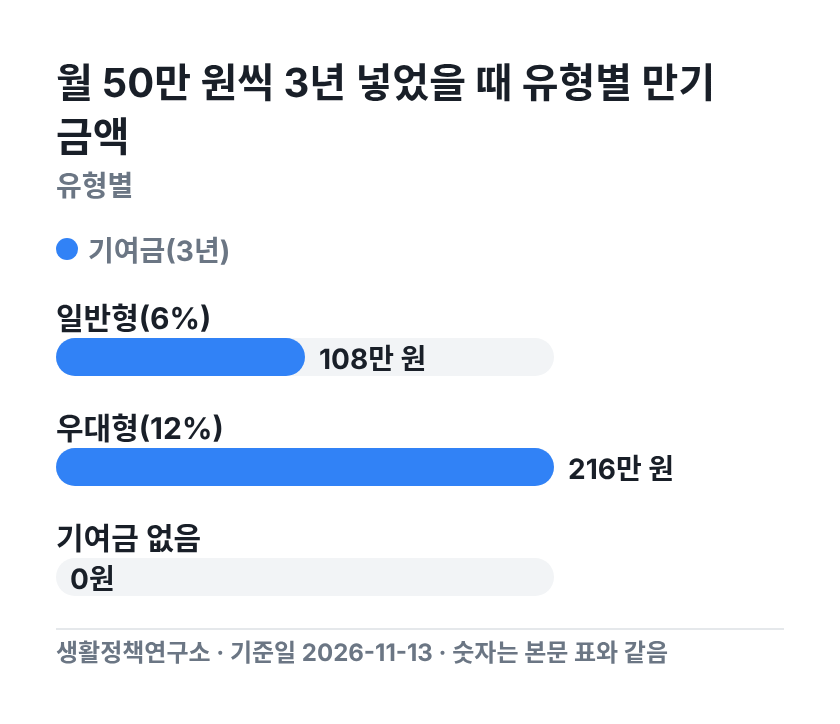
계산식은 한 줄이에요. 정부 기여금* = 매달 넣은 돈(50만 원 한도) × 6%(일반형) 또는 12%(우대형) × 넣은 개월 수. 금융위원회 청년미래적금 안내에 나온 비율이고, 이자소득세는 붙지 않아요.
| 유형 | 대상 소득 | 기여금(3년) | 연 7% 가정 만기 | 연 8% 가정 만기 |
|---|---|---|---|---|
| 일반형(6%) | 총급여 6,000만 원 이하(종합소득 4,800만 원 이하) 또는 연매출 3억 원 이하 소상공인, 가구 중위소득 200% 이하 | 50만 원 × 6% × 36개월 = 108만 원 | 2,110만 원 | 2,138만 원 |
| 우대형(12%) | 총급여 3,600만 원 이하 중소기업 재직자(종합소득 2,600만 원 이하) 또는 연매출 1억 원 이하 소상공인, 가구 중위소득 150% 이하 | 50만 원 × 12% × 36개월 = 216만 원 | 2,227만 원 | 2,255만 원 |
| 기여금 없음 | 총급여 6,000만 원 초과 7,500만 원 이하 | 0원 | 원금 1,800만 원 + 비과세 이자 | 원금 1,800만 원 + 비과세 이자 |
*정부 기여금: 내가 넣은 돈에 정부가 비율대로 더해 주는 돈이에요. 적금 이자와는 따로 계산돼요.
매달 1,000원 이상 50만 원 이하에서 자유롭게 넣고, 연간 한도는 600만 원이에요. 한 해를 꽉 채우면 일반형은 600만 원 × 6% = 36만 원, 우대형은 600만 원 × 12% = 72만 원이 붙는 셈이에요. 3년 원금은 50만 원 × 36개월 = 1,800만 원이고요.
금융위가 연 7%를 가정한 예시에서 일반형은 1,800만 원 + 기여금 108만 원 + 이자 202만 원 = 2,110만 원을 받아요. 우대형은 1,800만 원 + 216만 원 + 211만 원 = 2,227만 원이라, 같은 돈을 넣고도 2,227만 원 − 2,110만 원 = 117만 원 차이가 나요. 금융위는 이 효과를 일반형 연 13.2%에서 14.4%, 우대형 연 18.2%에서 19.4% 단리 적금과 비슷하다고 설명했어요. 다만 적금 금리는 취급기관이 자율로 정해서 은행마다 만기 금액이 달라집니다.
정부24 혜택 안내에 따르면 개인소득과 가구소득 기준을 모두 충족하는 19세부터 34세까지의 청년이 가입 대상입니다. 개인 연봉만 보지 않고 가구 전체 소득을 기준중위소득*과 함께 따져요.
*기준중위소득: 전국 가구를 소득 순서대로 세웠을 때 한가운데 가구의 소득이에요. 정부 지원 대상을 가르는 기준선으로 써요.
소득 심사는 지난해 국세청 확정 소득을 기준으로 해요. 가입 여부와 유형은 서민금융진흥원 심사에서 판정합니다. 아래 다섯 문항에 모두 '예'라면 가입 대상이 돼요.
청년도약계좌는 5년 동안 매달 70만 원까지 넣는 상품이라 원금이 70만 원 × 60개월 = 4,200만 원까지 커져요. SBS Biz 보도에 따르면 만기에 최대 5,000만 원을 기대할 수 있지만 수익률은 최대 약 9.5%예요. 미래적금 우대형의 연 19.4% 수준보다 낮아요. 큰 목돈이냐 높은 수익률이냐가 갈아타기를 가르는 기준이 됩니다.
*특별중도해지: 정해진 사유로 중간에 해지해도 그동안 받은 혜택을 유지해 주는 해지 방식이에요.
기여금 비율 상향과 소득 요건 폐지는 아직 정부안이에요. 내년도 예산안에는 우대형 기여금을 12%에서 15%로, 비수도권 중소기업 재직자는 25%까지 올리는 방안이 들어 있어요. 지금 기여금이 없는 가입자에게 일반형 기여금을 소급 지급하는 방안도 포함됐고요.
국회에서 확정되면 기존 가입자에게도 소급 적용할 방침입니다. 확정 전이라 현재 지급 비율은 6%와 12%예요.
2차 모집 신청은 10월 7일부터 16일까지 평일 오전 9시부터 오후 6시 30분까지 받았어요. 따로 내는 서류는 없어요. 가입 요건 원문은 정부24 청년미래적금 안내에서 볼 수 있어요.
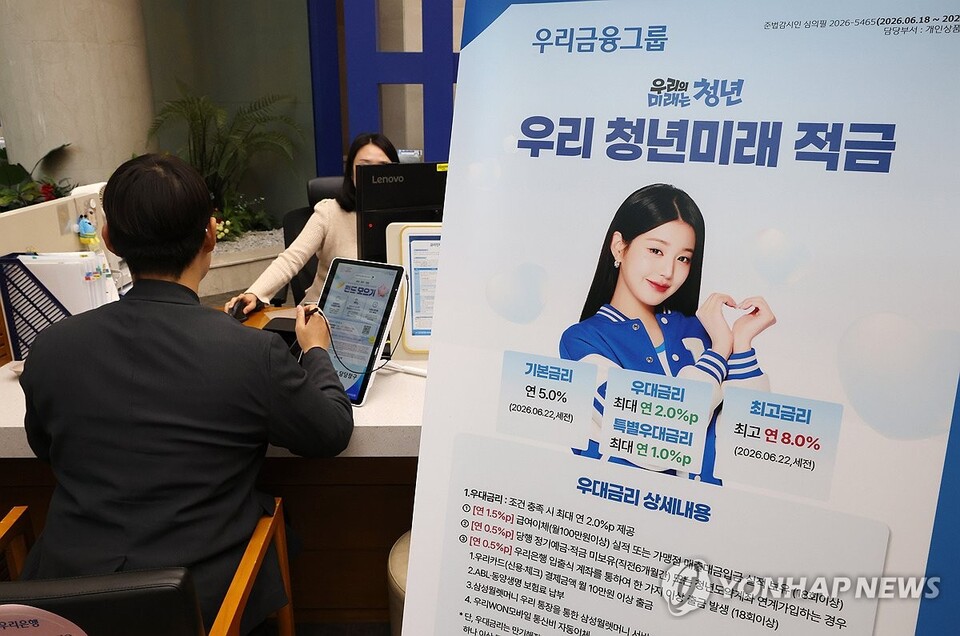
취급기관은 농협 · 신한 · 우리 · 하나 · 기업 · 국민 · 수협 · iM · 부산 · 광주 · 전북 · 경남 · 카카오뱅크와 우정사업본부예요. 토스뱅크는 3차 모집부터 참여할 예정입니다. 3차 모집 날짜는 아직 발표되지 않았어요.
순서는 아래와 같아요. 신청 전에 확인할 것은 네 가지로 충분해요.
네, 총급여 7,500만 원(종합소득 6,300만 원) 이하라면 가입 대상이 돼요. 다만 6,000만 원을 넘는 구간은 정부 기여금이 없고 이자 비과세만 적용돼요.
아니요, 두 상품은 중복 가입할 수 없어요. 도약계좌 가입자는 미래적금 계좌를 먼저 연 뒤 특별중도해지로 옮기면 기존 기여금과 비과세 혜택이 유지돼요.
네, 병역을 이행했다면 복무기간을 최대 6년까지 나이 계산에서 빼 줘요. 2차 모집 기준 출생일 범위는 1991년 11월 17일생부터 2007년 11월 27일생까지예요.
아니요, 월 1,000원 이상 50만 원 이하에서 자유롭게 넣는 자유적립식이에요. 기여금은 넣은 금액에 비율을 곱하기 때문에 적게 넣으면 기여금도 그만큼 줄어요.
아직 확정되지 않은 정부안이에요. 내년 예산안이 국회를 통과하면 소득 요건이 없어지고 우대형 기여금 비율도 오르는 방안이 추진되고 있어요.
아니요, 이자소득세는 비과세예요. 납입금과 정부 기여금에서 생긴 이자 모두 세금이 면제돼요.
3차 모집 날짜는 아직 발표되지 않았어요. 토스뱅크가 3차부터 참여할 예정이라는 안내만 있고, 일정은 금융위원회와 서민금융진흥원 발표로 확인해요.
2026-11-13 처음 정리했어요.
가입 요건과 다음 모집 일정은 서민금융진흥원 누리집과 취급기관 앱에서 확인해요.
※ 이 글은 금융위원회 청년미래적금 2차 모집 안내와 정부24 혜택 안내를 바탕으로 2026-11-13 기준으로 썼어요.
청년미래적금 계산기 내 경우 직접 계산해 보기 →
이름 · 연락처는 받지 않아요. 브라우저 알림 주소와 고른 일정만 보관하고 마감이 지나면 지워요.