핵심 답연금저축과 IRP에 900만 원을 채우면 총급여 5,500만 원 이하 기준 최대 148만 5,000원을 돌려받아요.연금저축 단독 공제는 600만 원까지라 나머지는 IRP로 채워야 해요.12월 31일까지 입금하면 근로자는 다음 해 연말정산, 프리랜서는 종합소득세 신고에서 반영돼요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
검색
핵심 답연금저축과 IRP에 900만 원을 채우면 총급여 5,500만 원 이하 기준 최대 148만 5,000원을 돌려받아요.연금저축 단독 공제는 600만 원까지라 나머지는 IRP로 채워야 해요.12월 31일까지 입금하면 근로자는 다음 해 연말정산, 프리랜서는 종합소득세 신고에서 반영돼요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
계산식은 한 줄이에요. 환급액 = 한도 안의 납입액 × 공제율(16.5% 또는 13.2%)이에요.
| 유형 | 납입액 | 계산식 | 환급액 |
|---|---|---|---|
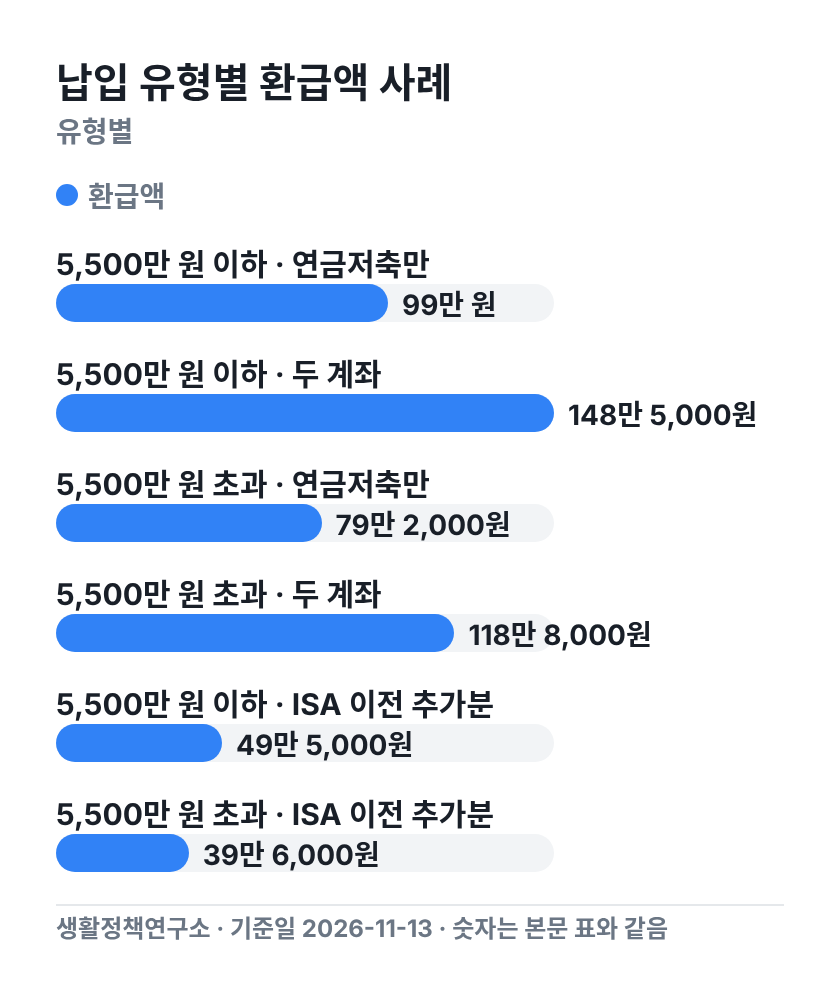
| 5,500만 원 이하 · 연금저축만 | 600만 원 | 600만 원 × 16.5% | 99만 원 |
| 5,500만 원 이하 · 두 계좌 | 연금저축 600만 원 + IRP 300만 원 | 900만 원 × 16.5% | 148만 5,000원 |
| 5,500만 원 초과 · 연금저축만 | 600만 원 | 600만 원 × 13.2% | 79만 2,000원 |
| 5,500만 원 초과 · 두 계좌 | 900만 원 | 900만 원 × 13.2% | 118만 8,000원 |
| 5,500만 원 이하 · ISA 이전 추가분 | 300만 원 | 300만 원 × 16.5% | 49만 5,000원 추가 |
| 5,500만 원 초과 · ISA 이전 추가분 | 300만 원 | 300만 원 × 13.2% | 39만 6,000원 추가 |
예를 들어 총급여 5,500만 원 이하인 사람이 900만 원을 채웠다면 소득세에서 900만 원 × 15% = 135만 원이 빠져요. 지방소득세에서 135만 원 × 10% = 13만 5,000원이 더 빠지고요. 둘을 합친 값이 148만 5,000원이에요.
같은 900만 원이라도 어느 계좌에 넣느냐로 결과가 갈려요. 5,500만 원 이하 구간에서 연금저축에만 900만 원을 넣으면 600만 원분인 99만 원만 돌아오거든요. 두 계좌로 나눈 경우와 148만 5,000원 − 99만 원 = 49만 5,000원 차이가 나요.
1년에 넣을 수 있는 돈은 공제 한도보다 커요. 동아일보 보도에 따르면 연간 납입 한도는 1,800만 원이고, 공제 한도를 넘겨 낸 금액은 다음 해로 넘겨 공제를 신청할 수 있어요. ISA는 3년 의무가입기간을 채우고 해지한 뒤 60일 안에 연금계좌로 옮기면 이전 금액의 10%, 최대 300만 원까지 한도가 늘어납니다(문화일보 보도).
아래 세 문항에 모두 '예'라면 연금계좌 세액공제 대상이 돼요. 공제 금액은 금융회사 납입 증명을 바탕으로 연말정산이나 종합소득세 신고에서 확정됩니다.
| 항목 | 총급여 5,500만 원 이하 | 총급여 5,500만 원 초과 |
|---|---|---|
| 종합소득금액 기준 | 4,500만 원 이하 | 4,500만 원 초과 |
| 소득세 공제율 | 15% | 12% |
| 지방소득세 포함 공제율 | 16.5% | 13.2% |
| 연금저축 단독 한도 | 600만 원 | 600만 원 |
| 연금저축 + IRP 합산 한도 | 900만 원 | 900만 원 |
| ISA 만기 자금 이전 추가 한도 | 최대 300만 원(합계 1,200만 원) | 최대 300만 원(합계 1,200만 원) |
| 900만 원 납입 시 최대 환급 | 148만 5,000원 | 118만 8,000원 |
공제율은 소득에 따라 두 구간으로 나뉘어요. 근로소득만 있으면 총급여 5,500만 원, 다른 소득이 함께 있으면 종합소득금액 4,500만 원이 기준선입니다(소득세법 제59조의3).
소득세 공제율은 15% 또는 12%예요. 여기에 지방소득세가 그 10%만큼 함께 줄어서 실제로는 16.5% 또는 13.2%가 돌아와요. 구간별 기준은 국세청 연금계좌 세액공제 안내에서 확인해요.
*결정세액: 각종 공제를 다 빼고 최종으로 내야 하는 세금이에요. 세액공제는 이 금액 안에서만 깎아 줘요.
환급받은 세금은 연금을 받을 때까지 과세를 미뤄 둔 돈이에요. 꺼내는 방식에 따라 세금이 다시 붙어요.
만 55세 이후 연금으로 나눠 받으면 55~69세 5.5%, 70~79세 4.4%, 80세 이상 3.3%의 연금소득세만 냅니다(동아일보 보도). 아래는 이 흐름에서 벗어나 손해가 나는 경우예요.
*기타소득세: 연금계좌를 중도 해지하거나 일시금으로 찾을 때 공제받은 원금과 운용 수익에 매기는 16.5% 세금이에요.
돈을 넣는 마감은 누구나 12월 31일이에요. 공제를 받는 창구는 소득 종류에 따라 갈려요.
회사에 다니는 근로자는 따로 신청서를 내지 않아요. 2027년 1월 연말정산에서 납입 내역이 반영됐는지 확인해 회사에 내면 돼요.
프리랜서 · 사업소득자처럼 연말정산을 하지 않는 사람은 다음 해 종합소득세 신고 때 연금계좌 세액공제를 직접 넣어야 해요. 넣지 않으면 자동으로 반영되지 않습니다. 신고 기간과 방법은 홈택스 종합소득세 신고 화면에서 확인해요.
IRP는 퇴직연금 시스템 영업 마감(통상 오후 4시)까지만 입금을 받는 곳이 많아요. 연금저축은 12월 31일 밤 10~11시까지 넣어도 그해 납입으로 인정되는 경우가 많다고 문화일보가 전했어요. 정확한 마감 시각은 가입한 금융회사에서 확인해요.
아니요, 연금저축만으로는 600만 원까지 공제돼요. 나머지 300만 원을 공제받으려면 IRP에 넣어야 합니다.
네, IRP는 혼자서 900만 원 한도를 모두 채울 수 있어요. 다만 법정 사유가 아니면 부분 인출이 안 돼서 오래 묶어 둘 돈인지 먼저 따져 봐야 해요.
네, 12월 31일 안에 입금이 끝나면 올해 납입으로 잡혀요. IRP는 통상 오후 4시 무렵 마감하는 곳이 많아 12월 29~30일쯤 넣는 편이 안전해요.
네, 낼 소득세가 있으면 대상이 돼요. 연말정산이 없으니 다음 해 종합소득세 신고 때 연금계좌 세액공제를 직접 넣어야 반영됩니다.
900만 원을 채우면 900만 원 × 13.2% = 118만 8,000원이에요. 소득세 12%에 지방소득세가 더해진 값입니다.
공제받은 원금과 운용 수익에 기타소득세 16.5%가 붙어요. 공제받지 않은 초과 납입 원금은 세금 없이 찾을 수 있어요.
아니요, 돌려받을 세금이 없어요. 세액공제는 낼 세금 범위 안에서만 깎아 주기 때문이에요.
공제 한도를 넘긴 금액은 다음 해로 넘겨 공제를 신청할 수 있다고 보도됐어요. 연간 납입 한도는 1,800만 원입니다.
2026-11-13 처음 정리했어요.
한도와 공제율은 국세청 연금계좌 세액공제 안내에서, 내 계좌와 납입액은 금융감독원 통합연금포털에서 확인해요.
※ 이 글은 소득세법 제59조의3과 국세청 · 금융감독원 안내, 금융권 보도를 바탕으로 2026-11-13 기준으로 썼어요.
연금저축 · IRP 세액공제 계산기 내 경우 직접 계산해 보기 →
종합소득세 세율 계산기 내 경우 직접 계산해 보기 →
생애 단계별 돈 정리(퇴직)에서 날짜 · 숫자 한 번에 보기 →