핵심 답해외주식양도소득세는 1년 동안 판 해외주식의 원화 이익에서 250만 원을 빼고 20%를 곱한 금액이에요.이익이 250만 원 이하라 세금이 0원이어도 국외주식은 신고 대상이에요.2026년에 판 주식은 2027년 5월 31일(월)까지 홈택스에서 확정신고하고 세금을 내요.
기준일 2026-11-16 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
검색
핵심 답해외주식양도소득세는 1년 동안 판 해외주식의 원화 이익에서 250만 원을 빼고 20%를 곱한 금액이에요.이익이 250만 원 이하라 세금이 0원이어도 국외주식은 신고 대상이에요.2026년에 판 주식은 2027년 5월 31일(월)까지 홈택스에서 확정신고하고 세금을 내요.
기준일 2026-11-16 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
계산식은 한 줄이에요. 양도소득세 = (판 금액 − 산 금액 − 비용 − 같은 해 합칠 수 있는 손실 − 250만 원) × 20%이고, 모든 금액은 원화 기준입니다.
| 사례 | 계산식 | 양도소득세 |
|---|---|---|
| 1년 이익 250만 원 | 250만 원 − 250만 원 | 0원 |
| 1년 이익 300만 원 | (300만 원 − 250만 원) × 20% | 10만 원 |
| 1년 이익 1,000만 원 | (1,000만 원 − 250만 원) × 20% | 150만 원 |
| 이익 1,000만 원 · 같은 해 손실 300만 원 | (1,000만 원 − 300만 원 − 250만 원) × 20% | 90만 원 |
| 이익 300만 원 · 국내주식에서 공제 다 씀 | 300만 원 × 20% | 60만 원 |
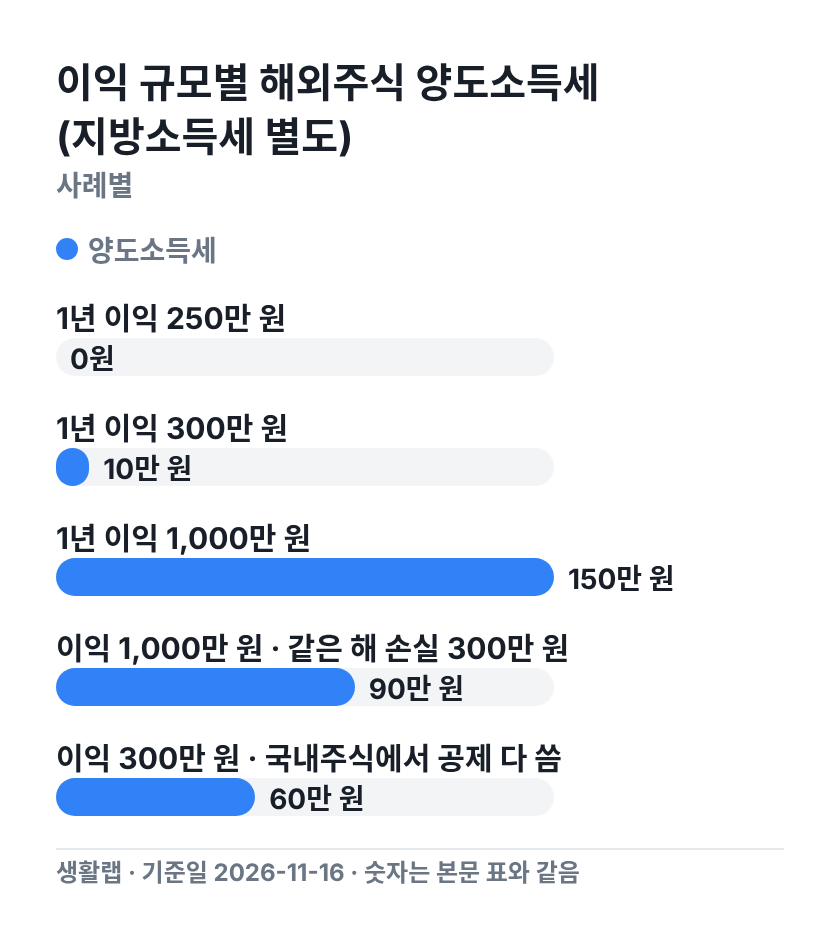
세율 20%는 국세청이 안내한 국외주식 세율이에요(중소기업 주식은 10%). 지방소득세는 이 금액과 별도로 붙어서 위 표의 세액에는 넣지 않았어요.
손실이 섞인 사례를 보면 차이가 커요. 같은 해 다른 해외주식 손실 300만 원을 합쳤을 뿐인데 150만 원 − 90만 원 = 60만 원이 줄어요.
공제 순서도 세액을 바꿔요. 과세 대상 국내주식을 먼저 팔아 250만 원 공제를 다 썼다면 나중에 판 해외주식 이익 300만 원에는 공제가 남지 않아요. 그러면 세금이 10만 원에서 60만 원으로 늘어나죠.
*손익통산: 같은 해 여러 주식의 이익과 손실을 합쳐 남은 순이익에만 세금을 매기는 방식이에요.
국내주식은 대주주이거나 비상장주식일 때만 양도소득세 신고 의무가 생겨요. 해외주식은 기준이 달라요. 국세청 해외주식 양도소득세 안내에 따르면 국외주식은 양도소득이 있으면 투자 규모와 상관없이 누구나 신고해야 합니다.
| 항목 | 기준 | 참고 |
|---|---|---|
| 신고 대상 | 국외주식 양도소득이 있으면 누구나 | 국내주식은 대주주·비상장만 신고 의무 |
| 기본공제 | 연 250만 원 | 국내·국외 합쳐 한 번만, 먼저 판 자산부터 |
| 세율 | 20%(중소기업 주식 10%) | 지방소득세는 따로 계산 |
| 손익통산 | 같은 해 국외주식끼리, 과세 대상 국내주식과 합산 | 소액주주 장내 국내 상장주식은 제외 · 다음 해로 이월 안 됨 |
| 예정신고 | 의무 없음 | 국외주식 기준 |
| 확정신고 기한 | 판 다음 해 5월 | 2026년 양도분은 2027년 5월 31일(월)까지 |
| 지난 기한 | 2025년 양도분은 2026년 6월 1일까지 | 5월 31일이 일요일이라 다음 날로 넘어감 |
| 무신고 가산세 | 무신고납부세액의 20% | 기한 안에 신고하지 않은 경우 |
| 납부지연 가산세 | 하루 0.022% | 세금을 내지 않은 날수만큼 |
아래 세 문항에 모두 '예'라면 해외주식 양도소득을 신고하고 세금을 계산할 대상이 돼요.
세 문항이 모두 '예'여도 합친 이익이 250만 원 이하면 세액은 0원이에요. 실제 세액은 신고 내용을 바탕으로 국세청(관할 세무서)이 확정합니다.
국내 상장주식만 장내에서 사고판 소액주주는 이 신고와 관계가 없어요. 대주주가 아니면 그 거래에는 양도소득세가 붙지 않기 때문이에요.
*양도차익: 판 금액에서 산 금액과 수수료 같은 비용을 뺀 이익이에요. 해외주식은 원화로 바꿔 계산해요.
신고한 뒤 세금을 더 내거나 가산세가 붙는 경우는 대개 아래 다섯 가지에서 생겨요.
연말 무렵에 판 주식은 어느 해 양도로 잡히는지 따로 따져 봐야 해요.
귀속 연도는 국세청이 정한 양도 시기 기준을 따릅니다. 해를 넘기는 거래라면 국세청 안내나 국세상담센터에서 기준을 확인해요.
2026년에는 한시 특례가 하나 있어요. 2025년 12월 23일 이전부터 갖고 있던 해외 상장주식을 국내시장복귀계좌로 팔고, 그 계좌에 넣은 돈을 1년 동안 빼지 않으면 양도소득금액 일부를 빼 줘요(조세특례제한법 제91조의26).
빼 주는 비율은 판 시기에 따라 2026년 1월 1일~5월 31일 100%, 6월 1일~7월 31일 80%, 8월 1일~12월 31일 50%예요. 계좌 납입 한도는 모든 금융회사를 합쳐 5천만 원이에요. 같은 해에 해외 상장주식이나 비슷한 상품을 사면 빼 주는 금액이 줄 수 있고, 1년 안에 돈을 빼면 덜 낸 세금에 이자상당액을 더해 내요.
해외주식은 팔 때마다 하는 예정신고가 없어요. 한 해 동안 판 내역을 모아 다음 해 5월에 한 번 확정신고합니다.
2026년에 판 주식은 2027년 5월 31일(월)까지 신고와 납부를 마쳐야 해요. 2025년 양도분은 2026년 5월 31일이 일요일이어서 기한이 6월 1일로 하루 밀렸고요.
신고 메뉴와 서식은 국세청 양도소득세 안내에서 확인해요. 온라인이 어렵다면 관할 세무서를 찾아가 신고해도 돼요.
*확정신고: 한 해 동안 생긴 양도소득을 다음 해에 모아 세액을 확정하는 신고예요.
세금은 0원이지만 신고 대상에서 빠지지는 않아요. 국세청 안내에 따르면 국외주식은 양도소득이 있으면 누구나 신고해야 합니다.
2026년에 판 주식은 2027년 5월 31일(월)까지 확정신고하고 세금을 내요. 국외주식은 팔 때마다 하는 예정신고 의무가 없어요.
국내주식이 양도세 과세 대상(대주주·비상장 등)일 때만 합쳐져요. 소액주주가 장내에서 사고판 국내 상장주식은 과세 대상이 아니라서 그 손익은 합칠 수 없어요.
무신고납부세액의 20%가 붙어요. 세금을 내지 않은 기간에는 하루 0.022%의 납부지연 가산세도 더해져요.
네, 증권사 계산 보조자료의 금액을 홈택스 양도소득세 확정신고 화면에 입력하면 돼요. 계좌가 여러 증권사에 있으면 자료를 모두 받아 합산해야 해요.
네, 지방소득세는 양도소득세 20%와 별도로 계산하고 따로 신고해요. 이 글의 사례 세액에는 지방소득세가 들어 있지 않아요.
국세청이 정한 양도 시기 기준에 따라 귀속 연도가 정해져요. 해를 넘기는 거래는 국세청 양도소득세 안내나 국세상담센터에서 확인하는 편이 정확해요.
2026-11-16 처음 정리했어요.
신고는 홈택스 양도소득세 확정신고 메뉴나 관할 세무서에서 하고, 문의는 국세청 국세상담센터에서 받아요.
※ 이 글은 국세청 해외주식 양도소득세 안내를 바탕으로 2026-11-16 기준으로 썼어요.