핵심 답계약 중이나 갱신 때 보증금을 월세로 돌리는 전월세 전환은 1억 원 × 5% ÷ 12 = 41만 6,667원이 월세 상한이에요.새 계약이나 일반 재계약에는 상한이 걸리지 않아요.새 계약서 서명 전에 계산하고, 다툼은 주택임대차분쟁조정위원회에 조정을 신청해요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
검색
핵심 답계약 중이나 갱신 때 보증금을 월세로 돌리는 전월세 전환은 1억 원 × 5% ÷ 12 = 41만 6,667원이 월세 상한이에요.새 계약이나 일반 재계약에는 상한이 걸리지 않아요.새 계약서 서명 전에 계산하고, 다툼은 주택임대차분쟁조정위원회에 조정을 신청해요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
계산식은 한 줄이에요. 월세 = (원래 전세 보증금 − 새 보증금) × 전환율 ÷ 12.
| 사례 | 월세로 바꾸는 보증금 | 계산식 | 한 달 월세 |
|---|---|---|---|
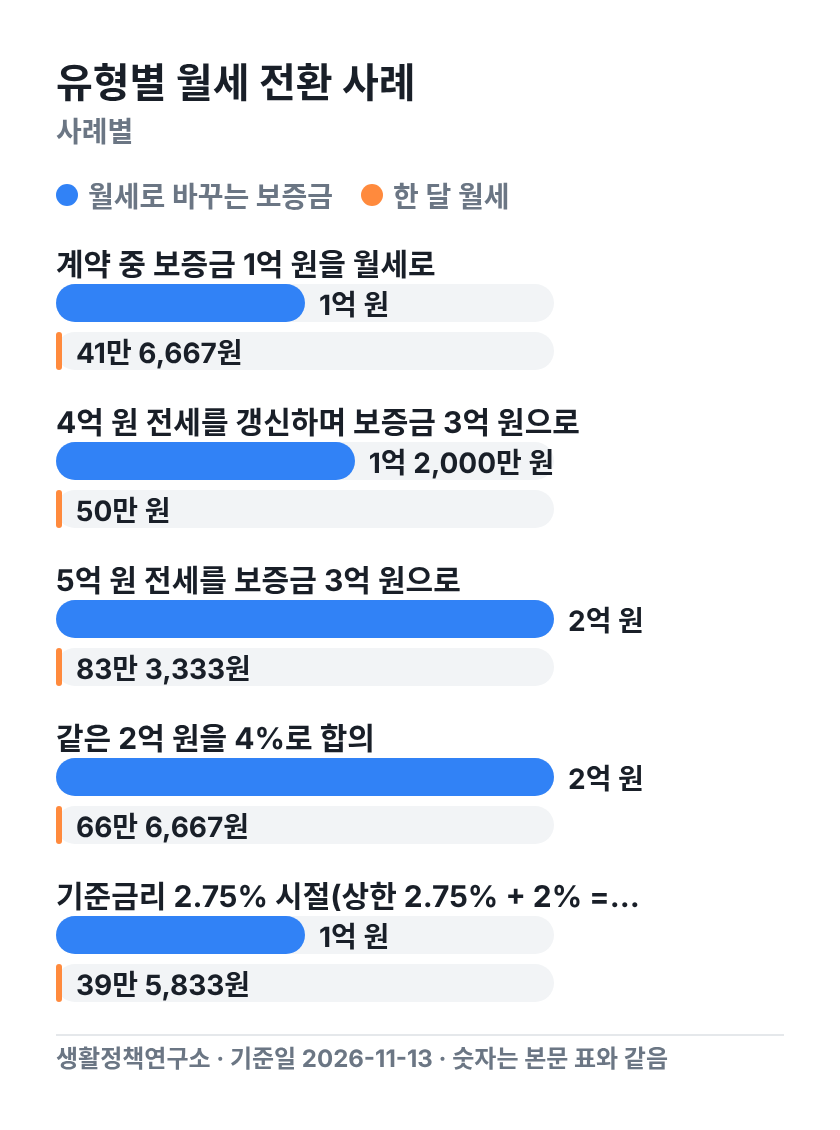
| 계약 중 보증금 1억 원을 월세로 | 1억 원 | 1억 원 × 5% ÷ 12 | 41만 6,667원(상한) |
| 4억 원 전세를 갱신하며 보증금 3억 원으로 | 4억 2,000만 원 − 3억 원 = 1억 2,000만 원 | 1억 2,000만 원 × 5% ÷ 12 | 50만 원(상한) |
| 5억 원 전세를 보증금 3억 원으로 | 5억 원 − 3억 원 = 2억 원 | 2억 원 × 5% ÷ 12 | 83만 3,333원(상한) |
| 같은 2억 원을 4%로 합의 | 2억 원 | 2억 원 × 4% ÷ 12 | 66만 6,667원 |
| 기준금리 2.75% 시절(상한 2.75% + 2% = 4.75%) | 1억 원 | 1억 원 × 4.75% ÷ 12 | 39만 5,833원 |
전환율 상한은 두 값 중 낮은 쪽이에요. 하나는 한국은행 기준금리에 2%를 더한 값이고 다른 하나는 10%예요. 지금은 3.00% + 2% = 5%가 10%보다 낮아 5%가 상한이 됩니다. 법 조문은 국가법령정보센터에서, 쉬운 풀이는 찾기쉬운 생활법령정보에서 볼 수 있어요.
*전월세 전환율: 보증금을 월세로 바꿀 때 쓰는 연 비율이에요. 보증금 차액에 곱하면 1년치 월세가 나와요.
갱신 때는 보증금을 5% 안에서 먼저 올린 값에서 출발해요. 4억 원 × 5% = 2,000만 원이라 보증금은 4억 2,000만 원까지예요. 여기서 3억 원으로 낮추면 1억 2,000만 원 × 5% ÷ 12 = 50만 원이 상한이에요. 동아일보 부동산 빨간펜 사례에서 집주인이 요구한 60만 원보다 10만 원 적습니다.
전환율 상한은 이미 맺은 주택 임대차에서 보증금을 월세로 바꿀 때 걸려요. 아래 문항에 모두 '예'라면 연 5% 상한을 근거로 월세를 따져 볼 수 있어요.
새 집으로 이사하면서 맺는 신규 계약은 대상에서 빠져요. 갱신권을 쓰지 않고 새 조건으로 다시 맺는 일반 재계약도 상한을 그대로 주장하기 어렵습니다. 같은 집에 계속 살더라도 계약을 어떤 방식으로 이어 가는지에 따라 결과가 달라져요.
계산이 맞는지 다툼이 생기면 주택임대차분쟁조정위원회가 조정합니다. 조정이 되지 않으면 최종 판단은 법원이 합니다.
*계약갱신요구권: 세입자가 집주인에게 계약을 이어 가자고 요구하는 권리예요. 이때 보증금 · 월세 인상은 5%까지로 묶여요.
전환율 상한은 계약 기간 중 전환과 갱신 때만 힘을 써요. 같은 집에서 월세를 더 내게 되는 경우라도 아래 상황이면 계산 결과가 달라져요.
전환율 1%포인트가 얼마나 큰지는 서울 오피스텔 평균으로 보면 드러나요. 조선비즈 보도에 따르면 KB부동산이 집계한 9월 평균 전셋값은 2억 3,803만 원이에요. (2억 3,803만 원 − 1,000만 원) × 5% ÷ 12를 하면 약 95만 원이고, 6%를 넣으면 약 114만 원이에요. 한 달에 19만 원가량 차이가 나죠.
법정 상한은 넘지 말아야 할 선일 뿐이에요.
그보다 낮게 합의하는 것은 얼마든지 가능합니다.
전환율 계산에는 따로 정해진 신청 기한이 없어요. 다만 새 계약서에 서명하면 그 조건으로 굳어지기 때문에 서명 전에 계산을 끝내는 편이 안전해요.
아래 단계와 준비물은 그대로 출력해 체크하며 써도 돼요.
주택 법정 상한은 연 5%예요. 한국은행 기준금리 연 3.00%에 2%를 더한 값이 10%보다 낮아 이 값을 씁니다(2026-11-07 기준).
계약 중이나 갱신 때라면 1억 원 × 5% ÷ 12 = 41만 6,667원이 상한이에요. 이보다 낮게 합의해도 돼요.
아니요. 상한은 계약 기간 중이나 갱신 때 보증금 일부를 월세로 바꿀 때만 적용돼요. 신규 계약은 당사자 합의로 정해져요.
갱신권을 썼다면 상한은 50만 원이에요. 보증금을 4억 2,000만 원까지 올린 뒤 1억 2,000만 원 × 5% ÷ 12로 계산한 값이라 60만 원은 10만 원 높아요.
네, 기준금리에 2%를 더한 값이라 같이 움직여요. 다만 이 값이 10%를 넘으면 10%가 상한이 됩니다.
한국부동산원의 6.11%(8월 서울 오피스텔)는 시장에서 실제 쓰인 비율이에요. 법정 상한과는 별개라 계약 중 전환이라면 5% 상한이 적용됩니다.
주택임대차분쟁조정위원회에 조정을 신청해요. 전화 문의는 대한법률구조공단 132예요.
2026-11-13 처음 정리했어요.
전환율 상한 조문은 국가법령정보센터, 쉬운 풀이는 찾기쉬운 생활법령정보에서 확인하고, 분쟁 조정은 주택임대차분쟁조정위원회(대한법률구조공단 132)에 문의해요.
※ 이 글은 국가법령정보센터의 주택임대차보호법 · 시행령, 한국은행 기준금리, 동아일보 · 조선비즈 보도를 바탕으로 2026-11-13 기준으로 썼어요.
전월세 전환 계산기 내 경우 직접 계산해 보기 →