핵심 답생애최초로 6억 원 집을 사면 주택 취득세가 600만 원 − 200만 원 = 400만 원으로 줄어요.나와 배우자 모두 집을 가진 적이 없고 12억 원 이하 집이어야 해요.감면은 잔금일부터 60일 안에 위택스나 시 · 군 · 구청에서 취득세 신고 때 같이 신청해요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
검색
핵심 답생애최초로 6억 원 집을 사면 주택 취득세가 600만 원 − 200만 원 = 400만 원으로 줄어요.나와 배우자 모두 집을 가진 적이 없고 12억 원 이하 집이어야 해요.감면은 잔금일부터 60일 안에 위택스나 시 · 군 · 구청에서 취득세 신고 때 같이 신청해요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
계산식은 한 줄이에요. 취득세 = 취득가액 × 세율이고, 여기에 지방교육세와 농어촌특별세가 더해져요. 생애최초라면 마지막에 공제액을 빼요.
| 사례 | 취득세 | 지방교육세 | 생애최초 공제 뒤 취득세 |
|---|---|---|---|
| 6억 원 · 85㎡ 이하 · 첫 집 | 6억 원 × 1% = 600만 원 | 6억 원 × 0.1% = 60만 원 | 600만 원 − 200만 원 = 400만 원 |
| 7억 원 · 85㎡ 이하 · 첫 집 | 7억 원 × 1.67% = 1,169만 원 | 1,169만 원 × 10% = 116만 9천 원 | 1,169만 원 − 200만 원 = 969만 원 |
| 12억 원 · 85㎡ 초과 · 첫 집 | 12억 원 × 3% = 3,600만 원(농어촌특별세 12억 원 × 0.2% = 240만 원 별도) | 12억 원 × 0.3% = 360만 원 | 3,600만 원 − 200만 원 = 3,400만 원 |
| 6억 원 · 조정대상지역 두 번째 집 | 6억 원 × 8% = 4,800만 원 | 6억 원 × 0.4% = 240만 원 | 공제 없음 |
| 6억 원 · 네 번째 집 또는 법인 | 6억 원 × 12% = 7,200만 원 | 6억 원 × 0.4% = 240만 원 | 공제 없음 |
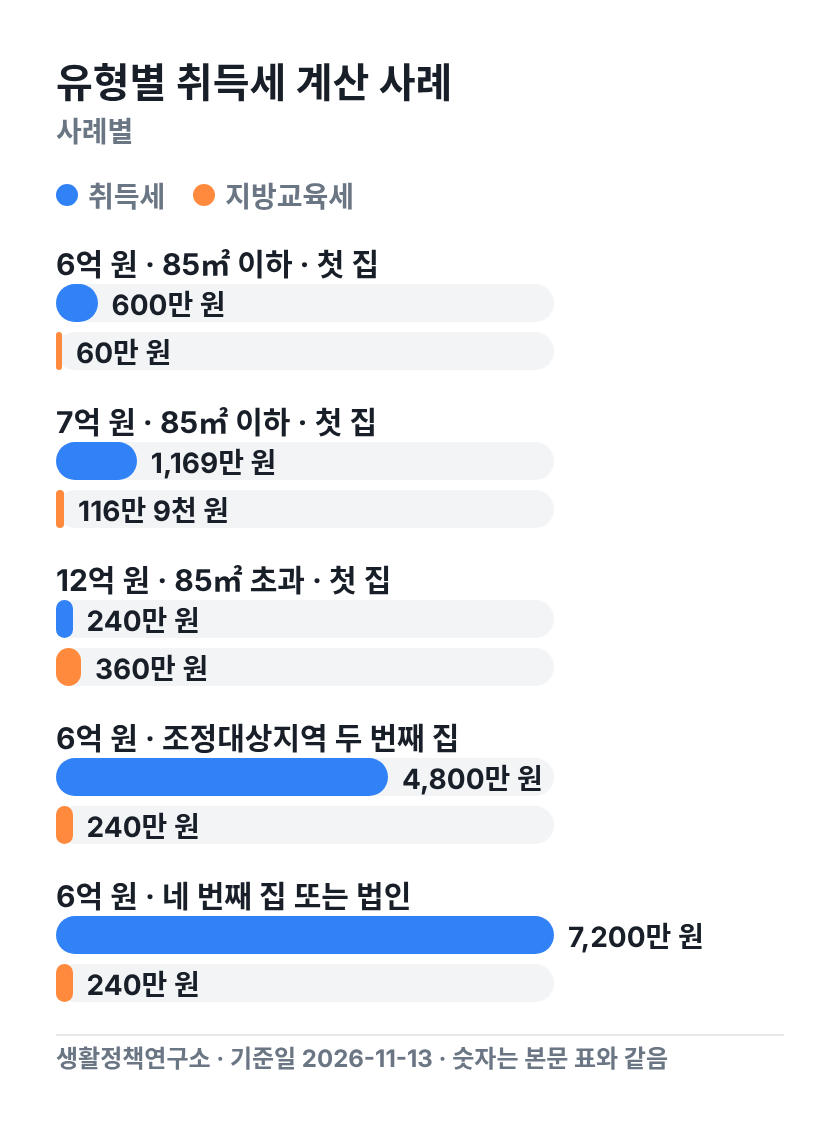
6억 원 초과 9억 원 이하 구간은 세율이 집값을 따라 조금씩 올라가요. 지방세법에 따르면 7억 원이면 (7억 원 × 2/3억 원 − 3) × 1/100 = 1.67%가 돼요. 9억 원에 가까워질수록 3%에 붙고요.
*지방교육세: 취득세와 함께 내는 지방세예요. 일반 세율일 때는 취득세율의 10%, 8% · 12% 중과일 때는 0.4%가 붙어요.
예를 들어 6억 원짜리 첫 집이 소형 주택이나 인구감소지역 주택이라면 600만 원 − 300만 원 = 300만 원만 내요. 산출세액이 200만 원 이하라면 공제 뒤 취득세는 0원으로 끝나요.
같은 6억 원 집도 조정대상지역 두 번째 집이면 4,800만 원 ÷ 600만 원 = 8배가 돼요. 집값보다 주택 수가 세금을 더 크게 바꾸는 셈이죠. 중과 세율일 때 농어촌특별세 비율은 일반 세율과 달라서, 정확한 합계는 위택스 신고 화면의 세액으로 확인해요.
취득세율은 집값과 내가 가진 주택 수로 정해져요. 생애최초 감면은 그렇게 나온 세금에서 일정 금액을 빼 주는 공제예요. 아래 문항이 모두 '예'라면 감면 대상이 돼요.
| 새로 사는 집이 몇 번째인가 | 조정대상지역 | 조정대상지역 아님 |
|---|---|---|
| 첫 번째 집 | 1~3% | 1~3% |
| 두 번째 집 | 8%(일시적 2주택은 1~3%) | 1~3% |
| 세 번째 집 | 12% | 8% |
| 네 번째 집 이상 | 12% | 12% |
| 법인 | 12% | 12% |
감면은 2028년 12월 31일까지 취득한 주택에 적용됩니다. 그 뒤 연장 여부는 정해지지 않았어요. 소형 주택이나 인구감소지역 주택은 공제 한도가 300만 원으로 올라가요. 소형 주택 기준과 가구 범위 같은 세부 요건은 지방세특례제한법 제36조의3에 나와 있어요.
감면이 없더라도 세율은 주택 수에 따라 달라져요. 아래 표에서 우리 집이 어느 칸인지 먼저 찾아보면 돼요. 주택 수를 세는 방법은 주택 수별 취득세 중과세율 안내에 정리돼 있어요.
세율 적용과 감면 여부의 최종 판정은 주택이 있는 시 · 군 · 구가 합니다.
세율과 감면은 신고 때 한 번 정해지고 끝나지 않아요. 아래 경우에는 나중에 세금이 다시 매겨지거나 혜택이 사라져요.
조정대상지역은 대책에 따라 바뀌어요. 10 · 15 부동산대책으로 조정대상지역이 크게 넓어졌다고 서울신문이 보도했어요. 같은 동네라도 계약 시점마다 달라질 수 있어서, 목록은 국토교통부 고시로 확인하는 게 정확합니다.
신고 기한은 잔금을 치른 날(취득일)부터 60일이에요. 신고와 납부는 위택스에서 하거나 주택이 있는 시 · 군 · 구청 세무 부서를 찾아가서 해요.
| 확인 | 서류 | 필요한 경우 |
|---|---|---|
| ☐ | 매매계약서 사본 | 모든 매매 |
| ☐ | 부동산거래계약 신고필증 | 모든 매매 |
| ☐ | 주민등록표 등본 | 가구원 · 주택 수 확인 |
| ☐ | 생애최초 감면 신청서 | 생애최초 감면을 받을 때 |
| ☐ | 종전 주택 관련 서류 | 일시적 2주택으로 신고할 때 |
생애최초 감면은 따로 신청해야 적용돼요. 취득세 신고를 할 때 감면 신청을 같이 하면 한 번에 끝나요.
납부 영수증은 소유권 이전 등기에 필요해요. 그래서 실제로는 잔금일 직후 신고 · 납부와 등기를 한꺼번에 처리하는 경우가 많아요.
취득가액에 세율을 곱하고 지방교육세와 농어촌특별세를 더해요. 세율은 6억 원 이하 1%, 9억 원 초과 3%이고, 그 사이 구간은 (취득가액 × 2/3억 원 − 3) × 1/100로 정해요.
12억 원 이하 주택이면 취득세에서 200만 원까지 빼 줘요. 소형 주택이나 인구감소지역 주택은 한도가 300만 원으로 올라가요. 산출세액이 200만 원 이하면 취득세를 내지 않아요.
85㎡ 이하 1주택 기준으로 7억 원 × 1.67% = 1,169만 원이 나와요. 생애최초 감면 대상이면 1,169만 원 − 200만 원 = 969만 원이 돼요. 지방교육세는 따로 붙어요.
조정대상지역이면 8%이고, 아니면 1~3%가 적용돼요. 비조정대상지역은 세 번째 집부터 8%, 네 번째 집부터 12%를 내요.
잔금을 치른 날부터 60일 안에 신고하고 내야 해요. 위택스나 주택이 있는 시 · 군 · 구청에서 신고할 수 있어요.
행정안전부 2026년 지방세제 개편안 기준으로, 2026년 10월 1일 이후 새로 사는 집부터 두 집이 모두 조정대상지역이면 2년 안에 팔아야 해요. 2026년 8월 26일 이전에 계약했거나 한쪽이라도 조정대상지역이 아니면 3년이에요. 시행 여부는 시 · 군 · 구 세무 부서에서 확인해요.
취득 후 3년 안에 임대하면 감면받은 취득세를 다시 내야 해요. 3년 안에 파는 경우도 똑같이 추징돼요.
2026-11-14 생애최초 감면의 무주택 요건을 본인과 배우자 기준으로 바로잡고, 일시적 2주택 2년 단축은 개편안 기준이며 새로 사는 집부터라는 조건을 더했어요.
2026-11-13 처음 정리했어요.
취득세 신고 · 납부와 생애최초 감면 신청은 위택스나 주택이 있는 시 · 군 · 구청 세무 부서에서 확인해요.
※ 이 글은 지방세법 · 지방세특례제한법 제36조의3 · 농어촌특별세법을 바탕으로 2026-11-13 기준으로 썼어요.
주택 취득세 계산기 내 경우 직접 계산해 보기 →