핵심 답본인부담상한제는 2026년 진료분 1년 본인부담금이 분위별 상한액(1분위 90만 원, 10분위 843만 원)을 넘으면 넘은 금액을 돌려줘요.분위는 소득 대신 연평균 건강보험료로 정해요.환급은 진료 다음 해 8월 말 안내문을 받고 공단 누리집·앱·고객센터에서 신청해요.
기준일 2026-11-20 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
검색
핵심 답본인부담상한제는 2026년 진료분 1년 본인부담금이 분위별 상한액(1분위 90만 원, 10분위 843만 원)을 넘으면 넘은 금액을 돌려줘요.분위는 소득 대신 연평균 건강보험료로 정해요.환급은 진료 다음 해 8월 말 안내문을 받고 공단 누리집·앱·고객센터에서 신청해요.
기준일 2026-11-20 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
1년 동안 낸 본인부담금에서 내 분위 상한액을 뺀 만큼이 돌아와요(넘은 금액 = 낸 돈 − 상한액).
| 분위 | 상한액(일반 / 요양병원 120일 초과) | 연 300만 원 냈다면 | 연 500만 원 냈다면 | 연 1,000만 원 냈다면 |
|---|---|---|---|---|
| 1분위 | 90만 원 / 143만 원 | 300만 − 90만 = 210만 원 | 500만 − 90만 = 410만 원 | 1,000만 − 90만 = 910만 원 |
| 2·3분위 | 112만 원 / 181만 원 | 300만 − 112만 = 188만 원 | 500만 − 112만 = 388만 원 | 1,000만 − 112만 = 888만 원 |
| 4·5분위 | 173만 원 / 245만 원 | 300만 − 173만 = 127만 원 | 500만 − 173만 = 327만 원 | 1,000만 − 173만 = 827만 원 |
| 6·7분위 | 326만 원 / 404만 원 | 상한액 미만이라 0원 | 500만 − 326만 = 174만 원 | 1,000만 − 326만 = 674만 원 |
| 8분위 | 446만 원 / 580만 원 | 상한액 미만이라 0원 | 500만 − 446만 = 54만 원 | 1,000만 − 446만 = 554만 원 |
| 9분위 | 536만 원 / 698만 원 | 상한액 미만이라 0원 | 상한액 미만이라 0원 | 1,000만 − 536만 = 464만 원 |
| 10분위 | 843만 원 / 1,096만 원 | 상한액 미만이라 0원 | 상한액 미만이라 0원 | 1,000만 − 843만 = 157만 원 |
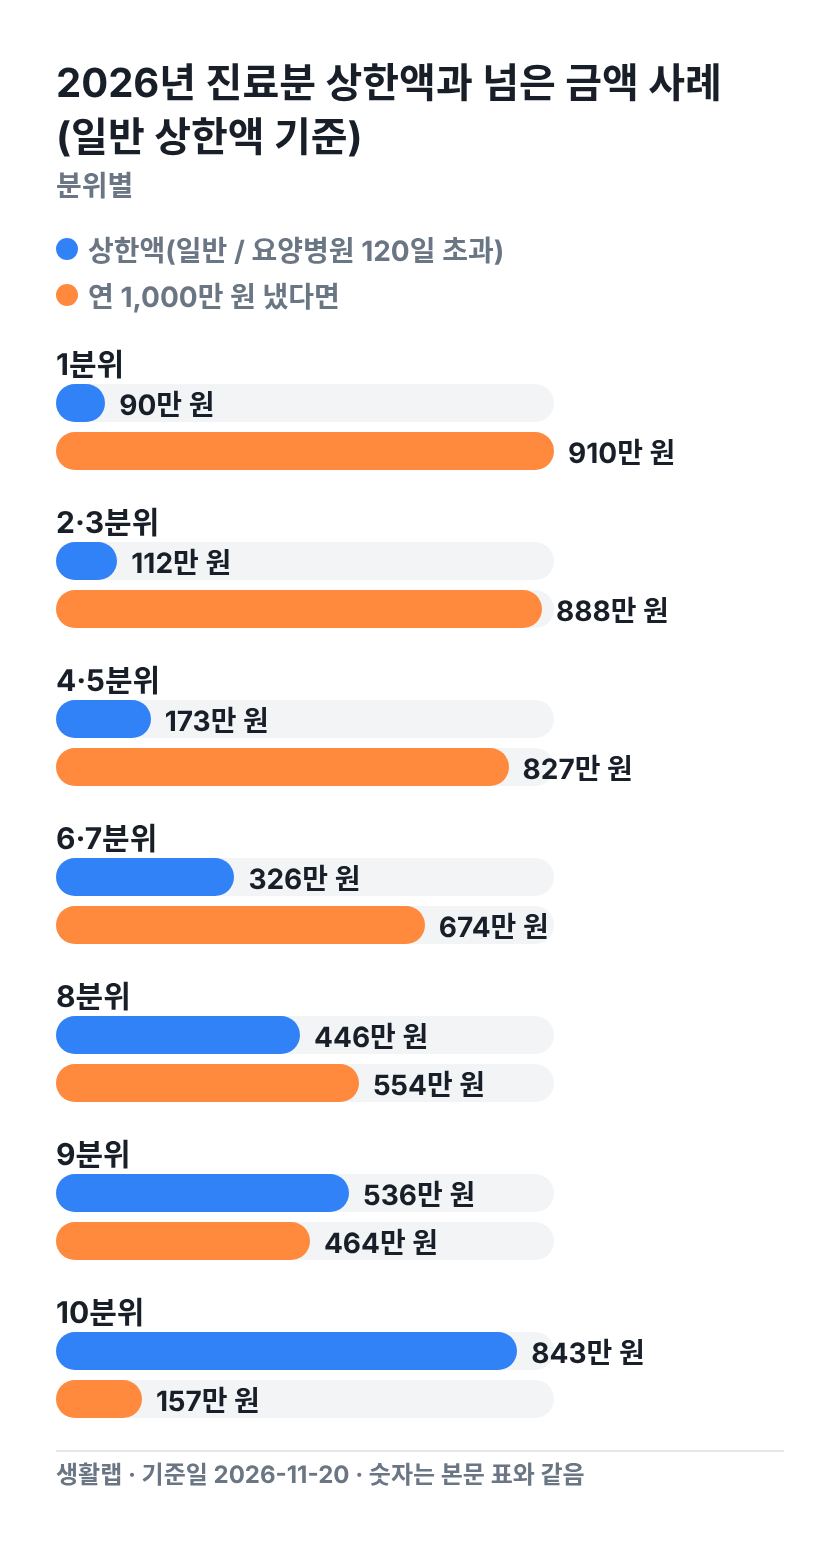
올해 8월 말 받은 환급은 2025년 진료분이라 2025년 상한액으로 계산합니다. 표의 2026년 값은 국민건강보험공단 2026년 본인부담상한액 안내 기준이고, 2026년 1월 1일부터 12월 31일까지의 진료일에 적용돼요. 상한액은 매년 1월경 전년도 전국소비자물가변동률을 고려해 정해요.
1분위 일반 상한액은 89만 원에서 90만 원으로, 10분위는 826만 원에서 843만 원으로 올랐어요.
같은 1,000만 원을 내도 1분위는 910만 원, 10분위는 157만 원이 넘은 금액으로 잡혀요. 두 사람의 차이는 910만 − 157만 = 753만 원이에요. 연 300만 원이라면 6·7분위부터는 상한액(326만 원)에 닿지 않아 돌려받을 돈이 없고요.
건강보험 진료에서 직접 낸 돈이 1년 동안 내 분위 상한액을 넘었다면 대상이에요. 비급여 진료비는 아무리 많아도 상한제 계산에 넣지 않아요.
| 구분 | 항목 |
|---|---|
| 들어가는 돈 | 건강보험이 적용되는 진료에서 환자가 낸 본인일부부담금 |
| 빠지는 돈 | 비급여, 선별급여, 전액본인부담금 |
| 빠지는 돈 | 임플란트, 상급병실(2·3인실) 입원료, 추나요법 본인일부부담금 |
| 빠지는 돈 | 상급종합병원 외래 경증질환 진료분 |
| 빠지는 돈 | 국가·지자체 의료비 지원금 |
| 빠지는 돈 | 응급실 경증·비응급으로 90%를 낸 진료 |
| 빠지는 돈 | 연간 외래 365회 초과로 90%를 낸 진료 |
아래 문항이 모두 '예'면 대상으로 잡혀요. 개인별 기준보험료와 상한액, 초과금은 국민건강보험공단이 매년 8월경 확정합니다. *본인일부부담금: 건강보험이 적용되는 진료비 가운데 환자가 직접 낸 몫이에요. 상한제는 이 돈만 더해서 비교해요.
이미 받은 환급금도 보험료가 다시 정산되거나 요양병원 입원이 길어지면 일부를 돌려줘야 해요. 국민건강보험공단 환수 안내에 그 경우가 정리돼 있습니다.
분위가 어디로 잡히는지부터 확인해요.
산정특례와 재난적의료비 지원은 상한제와 따로 운영되는 제도예요. 중증질환이나 큰 의료비가 겹친다면 각 제도 안내 글을 함께 봐 두면 좋아요.
본인부담상한제 환급금은 같은 병원 사전급여, 최고상한 초과자 월별 지급, 다음 해 8월 사후환급 중 하나로 들어와요.
같은 요양기관에서 낸 본인일부부담금이 그해 최고 상한액(2026년 843만 원)을 넘으면 병원이 넘는 금액을 공단에 청구해요. 환자는 그 돈을 창구에서 내지 않고요. 요양병원은 2020년부터 사전급여에서 빠졌습니다. *사전급여: 병원 창구에서 상한액을 넘는 돈을 아예 받지 않고 공단이 대신 내는 방식이에요.
기준보험료가 정해지기 전이라도 1년 누적액이 최고상한액을 넘으면 매월 계산해 지급합니다. 나머지는 개인별 상한액이 확정되는 진료 다음 해 8월경 한꺼번에 정산하거든요. 2025년 1월에 낸 병원비라면 2026년 8월에 돌려받는 셈이라 최대 1년 7개월을 기다려야 해요(약사공론 보도).
2025년 진료분은 2026년 8월 31일 안내문 발송이 시작됐고, 지급동의계좌 등록자 131만 2,819명은 9월 2일부터 신청 없이 순차 지급받았어요. 대상은 226만 2,605명, 3조 760억 원으로 1인 평균 약 136만 원이에요(보건복지부 보도자료). 2026년 진료분도 다음 해 8월 말 안내가 예상되지만, 매년 8월경 확정한다는 공단 안내에 따른 예상일 뿐 확정 날짜는 아닙니다. *지급동의계좌: 한 번 등록하면 다음부터 초과금이 생길 때 신청 없이 들어오는 계좌예요. 2025년 등록률은 58.0%였어요(약사공론 보도).
진료 다음 해 8월 말 안내문이 나간 뒤 들어와요. 2025년 진료분은 2026년 8월 31일 안내가 시작됐고, 지급동의계좌 등록자는 9월 2일부터 순차 지급받았어요.
지급동의계좌를 등록해 뒀다면 신청 없이 들어와요. 등록하지 않았다면 안내문을 받은 뒤 공단 누리집, 건강보험25시 앱, 1577-1000 등으로 직접 신청해야 해요.
아니요. 비급여, 선별급여, 전액본인부담금, 임플란트, 2·3인실 입원료는 계산에서 빠져요.
예, 가입자와 피부양자 모두 대상이에요. 상한액은 개인별로 확정합니다.
2025년 상한액으로 계산해요. 2025년 진료분이라 일반 기준 1분위 89만 원, 10분위 826만 원이 기준이에요.
건강보험 상한제 대신 의료급여 본인부담상한금이 적용돼요. 1종은 매달 5만 원, 2종은 연 80만 원을 넘는 금액을 지급해요.
줄어들 수 있어요. 보건복지부 보도자료가 밝힌 2026년 10월 8일 시행 이후로는 체납 보험료 등만큼 빼고 지급될 수 있고, 실제 공제액은 공단에 확인해요.
2026-11-20 처음 정리했어요.
상한액 조회와 환급 신청은 국민건강보험공단 누리집, 건강보험25시 앱, 고객센터 1577-1000에서 해요.
※ 이 글은 국민건강보험공단 본인부담상한제 안내와 보건복지부 보도자료를 바탕으로 2026-11-20 기준으로 썼어요.
직장인 건강보험료 계산기 내 경우 직접 계산해 보기 →
4대보험 요율 올해 기준표에서 날짜 · 숫자 한 번에 보기 →
건강보험료 재산정 일정에서 날짜 · 숫자 한 번에 보기 →