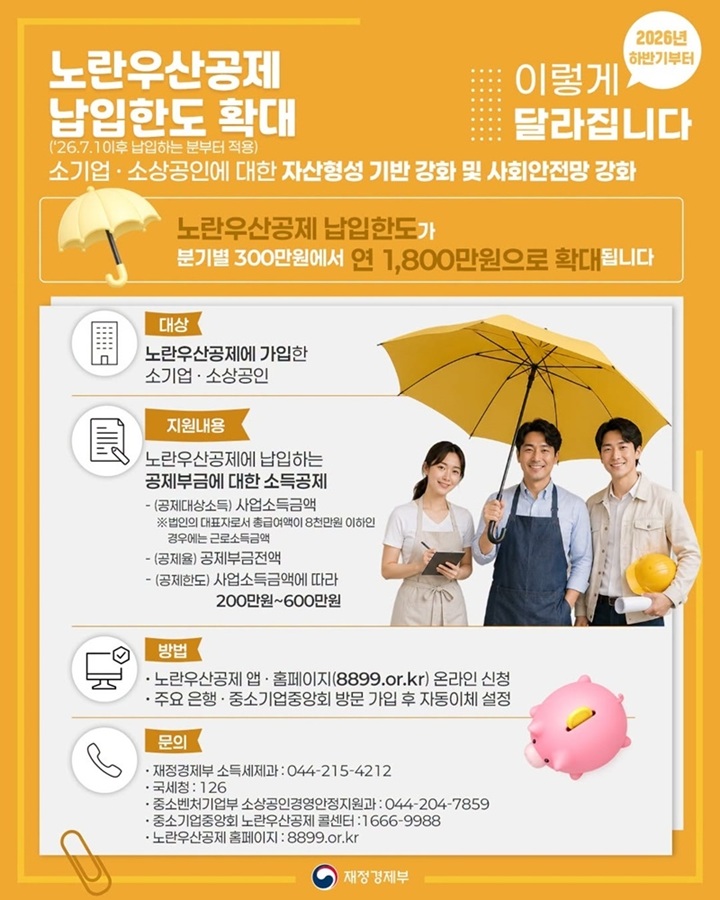
핵심 답노란우산공제는 1년 동안 낸 부금을 소득에서 최대 600만 원까지 빼 주고, 연 1,800만 원을 다 내도 공제는 이 선에서 멈춰요.600만 원 한도는 사업(근로)소득금액 4,000만 원 이하일 때 적용돼요.마감은 없지만 그해 낸 부금만 공제되니 누리집 · 앱 · 은행 · 중소기업중앙회에서 가입해요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
검색
핵심 답노란우산공제는 1년 동안 낸 부금을 소득에서 최대 600만 원까지 빼 주고, 연 1,800만 원을 다 내도 공제는 이 선에서 멈춰요.600만 원 한도는 사업(근로)소득금액 4,000만 원 이하일 때 적용돼요.마감은 없지만 그해 낸 부금만 공제되니 누리집 · 앱 · 은행 · 중소기업중앙회에서 가입해요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
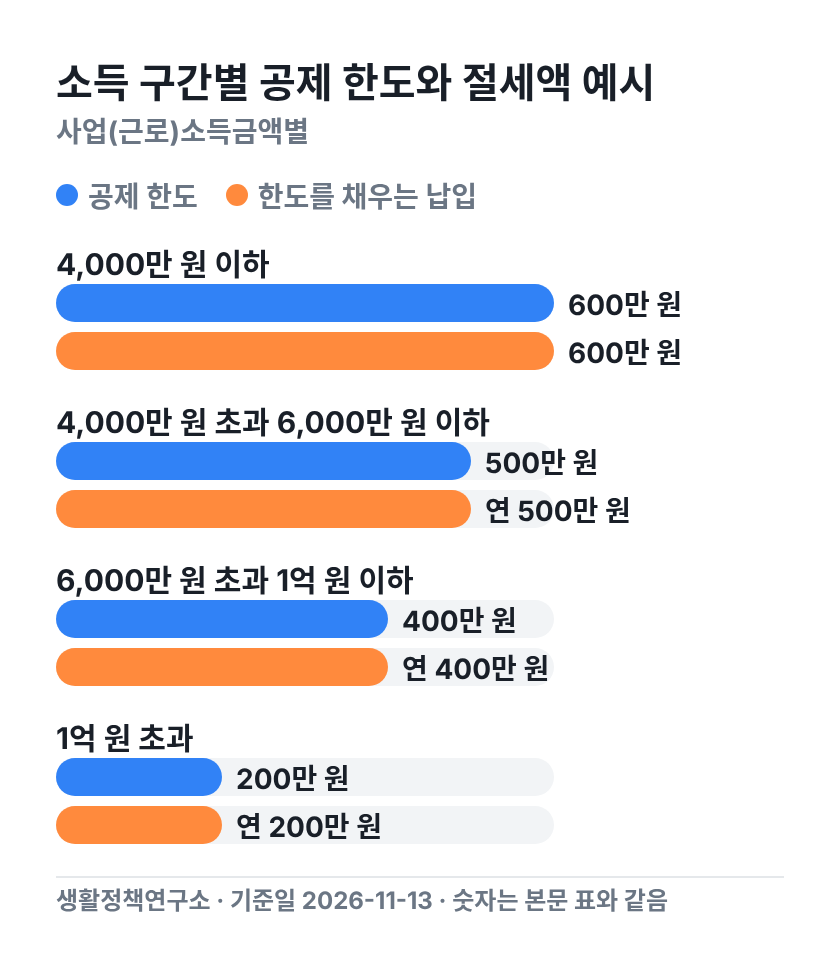
공제 한도는 내가 낸 금액보다 사업(근로)소득금액으로 정해져요. 구간은 4,000만 원 이하 600만 원, 4,000만 원 초과 6,000만 원 이하 500만 원, 6,000만 원 초과 1억 원 이하 400만 원, 1억 원 초과 200만 원이에요(국제신문 보도 · 중소기업중앙회 부산울산본부).
| 사업(근로)소득금액 | 공제 한도 | 한도를 채우는 납입 | 절세액 예시 |
|---|---|---|---|
| 4,000만 원 이하 | 600만 원 | 월 50만 원 × 12개월 = 600만 원 | 15% 구간: 600만 원 × 15% × 1.1 = 99만 원 |
| 4,000만 원 초과 6,000만 원 이하 | 500만 원 | 연 500만 원 | 15% 구간: 500만 원 × 15% × 1.1 = 82만 5,000원 |
| 6,000만 원 초과 1억 원 이하 | 400만 원 | 연 400만 원 | 24% 구간: 400만 원 × 24% × 1.1 = 105만 6,000원 |
| 1억 원 초과 | 200만 원 | 연 200만 원 | 내 세율 구간을 넣어 계산 |
*소득금액: 매출에서 필요경비를 뺀 금액이에요. 통장에 들어온 매출 합계와는 달라요.
줄어드는 세금은 '소득공제 금액 × 내 세율 × 1.1'로 어림해요. 1.1은 소득세에 붙는 지방소득세 10%를 더한 값이에요. 세율은 소득세법 제55조 기준으로 과세표준 1,400만 원 이하가 6%, 5,000만 원 이하 구간이 15%, 8,800만 원 이하 구간이 24%예요.
예를 들어 소득이 적어 6% 구간이라면 600만 원을 채워도 600만 원 × 6% × 1.1 = 39만 6,000원이 줄어요. 15% 구간보다 99만 원 − 39만 6,000원 = 59만 4,000원 적은 셈이죠. 다만 공제한 만큼 과세표준이 낮아져 아래 구간으로 내려가면 실제 절세액은 표보다 작아져요. 최종 세액은 5월 종합소득세 신고 때 정해집니다.
월 150만 원 × 12개월 = 1,800만 원까지 낼 수 있어요. 하지만 공제는 최대 600만 원에서 멈춰요. 1,800만 원 − 600만 원 = 1,200만 원은 공제 없이 쌓이는 적립금이에요. 부금에는 복리이자가 붙어요. 2026년 3분기 기준 폐업 · 사망 공제금 적용이율은 연 3.7%이고, 시기에 따라 달라질 수 있어요.
노란우산은 중소기업중앙회가 2007년부터 운영하는 소기업 · 소상공인 공제제도예요(뉴시스 보도). 퇴직금이 없는 사장님이 폐업이나 노령에 대비해 스스로 목돈을 쌓는 구조라서 '사장님 퇴직금'이라고도 불려요.
아래 문항에 모두 '예'라고 답할 수 있으면 가입 대상이 돼요. 가입 자격은 운영 기관인 중소기업중앙회가 판정합니다.
법인 대표자는 총급여액이 8,000만 원 이하일 때 사업소득 대신 근로소득금액으로 공제 한도를 따져요(정책브리핑). 개인사업자와 프리랜서는 사업소득금액이 기준이에요.
가입하면 따로 보험료를 내지 않아도 단체상해보험에 자동으로 들어가요. 요건을 갖추면 공제계약대출도 받을 수 있고요(강원일보 보도). 2026년 7월 기준 재적가입자는 191만 명을 넘었어요.
공제금은 정해진 사유가 생겼을 때 받아요. 원래 사유는 폐업 · 노령 · 사망이었어요. 지금은 자연재난 · 사회재난, 질병 · 부상, 회생 · 파산까지 넓어졌어요(강원일보 보도). 사유가 생기기 전에 돈이 필요하면 사유에 따라 중간정산 제도를 쓸 수 있어요.
공제금은 법률에 따라 압류 · 양도 · 담보 제공이 금지됩니다. 사업이 기울어 빚이 생겨도 이 돈은 생활비와 재기 자금으로 남아요.
2026년 7월 1일부터는 폐업 뒤 청구가 늦어도 기준이율의 100%를 적용해요. 예전에는 청구 시기에 따라 기준이율의 50%나 25%만 적용되는 경우가 있었어요.
단, 지급 사유 없이 스스로 해지하면 그동안 소득공제를 받은 부금과 이자가 기타소득으로 잡혀 세금이 나가요. 결국 매년 줄였던 세금을 해지할 때 다시 내는 구조예요. 해지 때의 세율과 지급액은 노란우산 누리집 해지 안내에서 확인해요.
*기타소득: 사업 · 근로 · 이자처럼 정해진 소득에 들지 않는 소득이에요. 따로 정한 방식으로 과세돼요.
온라인으로는 노란우산 누리집이나 노란우산공제 공식 앱에서 가입해요. 방문하려면 주요 은행이나 중소기업중앙회로 가면 돼요.
가입 마감일은 따로 없어요. 다만 그해에 낸 부금만 그해 소득에서 빠지기 때문에 공제를 받으려면 연내 납입분이 있어야 해요.
2026년에는 6월 30일까지 낸 돈에 예전의 분기 300만 원 한도가 적용됐어요. 1분기와 2분기에 300만 원씩 냈다면 하반기에는 1,800만 원 − 600만 원 = 1,200만 원을 더 낼 수 있어요(정책브리핑).
가입 유형마다 필요한 서류가 달라요. 최종 목록은 가입 화면의 안내를 따릅니다.
네, 가입할 수 있어요. 사업소득이 있는 프리랜서는 사업자등록이 없어도 '프리랜서(무등록 소상공인)' 자격으로 가입해요. 공제 한도는 사업소득금액으로 정해져요.
월 50만 원 × 12개월 = 600만 원을 내면 돼요. 단, 600만 원 한도는 사업(근로)소득금액이 4,000만 원 이하일 때 적용돼요.
아니요, 소득공제는 최대 600만 원까지예요. 나머지 1,200만 원은 공제 없이 적립되고 복리이자만 붙어요.
아니요, 압류되지 않아요. 공제금은 법률에 따라 압류 · 양도 · 담보 제공이 금지돼 있어서 폐업이나 경영 위기 때도 보호받아요.
네, 지급 사유 없이 해지하면 세금을 내요. 소득공제를 받았던 부금과 이자가 기타소득으로 과세되기 때문에 그동안 줄인 세금이 돌아갈 수 있어요.
2026년 7월 1일 이후에는 깎이지 않아요. 청구 시기와 상관없이 기준이율의 100%가 적용돼요.
사는 곳의 지자체에 있을 수 있어요. 지역 제도라서 대상과 금액이 다르니 가입하기 전에 지자체와 노란우산 누리집에서 확인해요.
2026-11-13 처음 정리했어요.
가입 · 공제금 · 해지 문의는 노란우산 누리집(www.8899.or.kr)과 중소기업중앙회에서 해요.
※ 이 글은 중소기업중앙회 노란우산 안내 보도와 정책브리핑, 소득세법 제55조를 바탕으로 2026-11-13 기준으로 썼어요.
종합소득세 세율 계산기 내 경우 직접 계산해 보기 →
종합소득세 신고 일정에서 날짜 · 숫자 한 번에 보기 →
생애 단계별 돈 정리(사업자 · 프리랜서)에서 날짜 · 숫자 한 번에 보기 →