핵심 답국민연금 수령 나이는 1969년생부터 65세이고, 최대 5년 당기면 정상 월액의 70%, 5년 늦추면 36%를 더 받아요.당겨 받으려면 A값을 넘는 근로 · 사업소득이 없어야 해요.청구는 국민연금공단 지사 · 누리집 · 앱에서 본인이 하고, 5년이 지나면 앞부분이 사라져요.
기준일 2026-11-20 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
검색
핵심 답국민연금 수령 나이는 1969년생부터 65세이고, 최대 5년 당기면 정상 월액의 70%, 5년 늦추면 36%를 더 받아요.당겨 받으려면 A값을 넘는 근로 · 사업소득이 없어야 해요.청구는 국민연금공단 지사 · 누리집 · 앱에서 본인이 하고, 5년이 지나면 앞부분이 사라져요.
기준일 2026-11-20 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
정상 연금이 월 100만 원인 1966년생이라면 59세에 시작하면 100만 원 × 70% = 70만 원, 64세에 시작하면 100만 원 그대로, 69세에 시작하면 100만 원 + 100만 원 × 7.2% × 5년 = 136만 원을 받아요.
| 시작 나이 | 구분 | 지급 비율 | 월액(물가 조정 전) |
|---|---|---|---|
| 59세 | 조기노령연금 | 70% | 100만 원 × 70% = 70만 원 |
| 60세 | 조기노령연금 | 76% | 100만 원 × 76% = 76만 원 |
| 61세 | 조기노령연금 | 82% | 100만 원 × 82% = 82만 원 |
| 62세 | 조기노령연금 | 88% | 100만 원 × 88% = 88만 원 |
| 63세 | 조기노령연금 | 94% | 100만 원 × 94% = 94만 원 |
| 64세 | 노령연금(정상) | 100% | 100만 원 |
| 65세 | 연기연금 1년 | 100% + 7.2% | 100만 원 + 100만 원 × 7.2% = 107만 2,000원 |
| 69세 | 연기연금 5년 | 100% + 36% | 100만 원 + 100만 원 × 36% = 136만 원 |
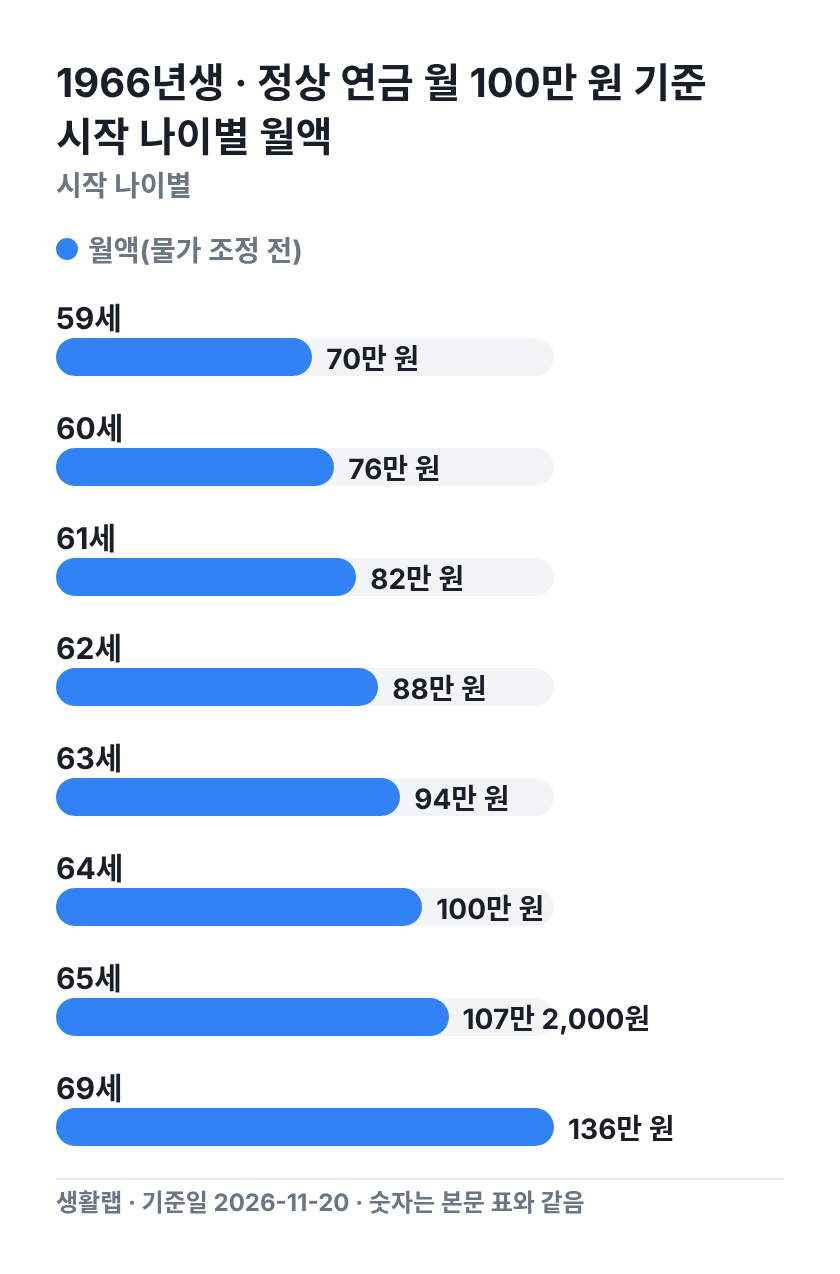
국민연금공단 안내에 따르면 1966년생은 노령연금을 64세, 조기노령연금을 59세부터 받을 수 있어요. 당겨 받으면 1년에 6%씩, 달로는 한 달에 0.5%씩 줄어요(국민연금법 제63조 제2항). 늦추면 1년에 7.2%, 달로는 한 달에 0.6%씩 붙고요.
표의 금액은 공식 비율만 곱한 값이에요.
연금은 받기 시작한 뒤에도 해마다 물가만큼 조정되거든요. 그래서 실제 통장에 찍히는 금액은 해마다 달라지고, 조정 방식은 셋째 소제목에서 따로 다뤄요. 내 예상 수령액 자체는 국민연금 예상 월 수령액 글과 계산기에서 확인해요.
*조기노령연금: 정해진 나이보다 최대 5년 일찍, 줄어든 금액으로 평생 받는 노령연금이에요.
1969년생부터는 노령연금을 65세, 조기노령연금을 60세부터 받아요. 출생연도별 나이는 국민연금법 부칙(법률 제8541호 제8조)에 정해져 있습니다.
| 출생연도 | 노령연금 | 조기노령연금 |
|---|---|---|
| 1953년생부터 1956년생 | 61세 | 56세 |
| 1957년생부터 1960년생 | 62세 | 57세 |
| 1961년생부터 1964년생 | 63세 | 58세 |
| 1965년생부터 1968년생 | 64세 | 59세 |
| 1969년생 이후 | 65세 | 60세 |
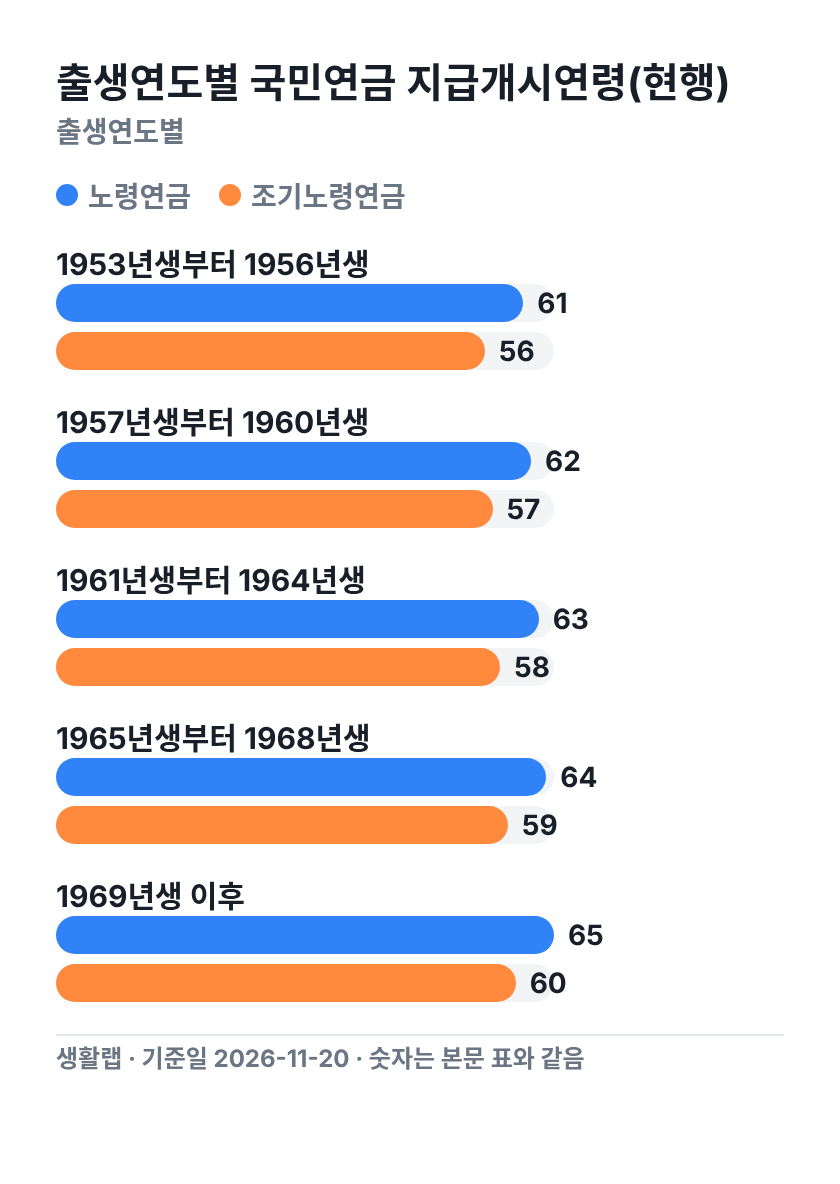
가입기간이 10년 이상이면 정해진 나이가 된 때부터 살아 있는 동안 노령연금이 나와요(국민연금법 제61조). 10년을 못 채우면 노령연금 자체가 생기지 않아요.
조기노령연금은 아래 문항이 모두 '예'일 때 대상이 돼요. 본인이 직접 신청해야 하고, 대상 여부와 금액은 국민연금공단이 판정합니다.
연기연금은 노령연금을 받을 나이가 된 날부터 최대 5년 안에서 신청할 수 있어요. 연금 전부를 미루지 않고 50%에서 90%까지 10% 단위로 일부만 미루는 것도 돼요. 자세한 조건은 국민연금공단 연기연금 안내에 나와 있어요.
*A값: 전체 국민연금 가입자의 평균 소득으로, 2026년은 월 3,193,511원이에요.
조기노령연금의 감액은 정상 나이가 된 뒤에도 그대로 이어집니다. 정상 나이가 되면 100%로 돌아가는 구조가 아니에요.
아래 다섯 가지는 시작 나이를 정하기 전에 알아 둘 기준이에요. 어느 쪽이 유리한지는 사람마다 달라서 공식 기준만 정리했어요.
*초과소득월액: 월평균 소득에서 A값을 뺀 금액이에요. 이 값이 200만 원 이상이면 일하면서 받는 노령연금이 줄어요.
노령연금 · 조기노령연금 · 연기연금 모두 받을 사람 본인이 청구해야 나와요. 청구 방법은 국민연금공단 노령연금 안내에 정리돼 있어요.
연금은 받을 사유가 생긴 날이 속한 달의 다음 달부터 나와요. 지급일은 매월 25일이고, 토요일이나 공휴일이면 그 전날 들어옵니다(국민연금법 제54조).
받을 권리가 생긴 때부터 5년 안에 청구하지 않으면 그 앞부분은 시효로 사라져요. 청구한 날부터 거꾸로 최근 5년분만 지급되고요. 필요한 서류는 상황마다 달라서 청구 전 공단 지사나 국민연금 고객센터에 확인해 두면 돼요.
*소멸시효: 일정 기간 권리를 쓰지 않으면 그 권리가 사라지는 제도예요.
노령연금은 64세부터 받아요. 조기노령연금으로 당기면 59세부터 나와요.
1년 당길 때마다 6%씩, 최대 5년이면 30%가 줄어 정상 금액의 70%를 받아요. 줄어든 비율은 평생 그대로 가요.
노령연금 나이 전에 월 소득이 A값(2026년 3,193,511원)을 넘으면 그 기간 지급이 멈춰요. 소득 계산은 사업소득금액과 근로소득금액을 합쳐 일한 개월 수로 나눠서 해요.
최대 5년이에요. 1년에 7.2%씩 붙어 5년이면 36%가 더해진 금액을 평생 받아요.
네, 연금의 50%에서 90%까지 10% 단위로 일부만 미룰 수 있어요. 미룬 부분에만 가산이 붙어요.
청구한 날부터 거꾸로 최근 5년분까지만 받아요. 그보다 앞선 부분은 시효로 사라져요.
노령연금은 65세부터 받고, 조기노령연금은 60세부터 신청 대상이 돼요. 60세에 퇴직하면 정상 나이까지 5년이 비어요.
2026-11-20 처음 정리했어요.
시작 나이 확인과 청구는 국민연금공단 지사, 공단 홈페이지, 정부24, '내 곁에 국민연금' 앱에서 해요.
※ 이 글은 국민연금공단 노령연금 · 연기연금 안내와 국민연금법을 바탕으로 2026-11-20 기준으로 썼어요.
국민연금 예상 수령액 계산기 내 경우 직접 계산해 보기 →
생애 단계별 돈 정리(은퇴)에서 날짜 · 숫자 한 번에 보기 →