핵심 답희망저축계좌Ⅰ은 매달 10만 원씩 3년을 모으면 정부가 월 30만 원을 더 쌓아 줘서, 조건을 채우면 본인 돈 360만 원과 정부 지원금 1,080만 원을 합친 1,440만 원과 이자를 받아요.청년내일저축계좌는 기준 중위소득 50% 이하 가구의 일하는 청년이 월 10만 원을 넣으면 정부가 월 30만 원을 더해 줘서, 3년 뒤 같은 1,440만 원과 이자를 받고요.2026년 청년내일저축계좌 신청은 5월 4일부터 20일까지 복지로와 행정복지센터에서 받았고, 희망저축계좌Ⅰ 3차 모집은 예산이 일찍 소진돼 잠정 중단됐어요.
기준일 2026-11-13 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
사진 Pixabay
희망저축계좌는 수급 가구, 청년내일저축계좌는 일하는 저소득 청년이 대상이에요
세 통장은 이름이 비슷해도 대상이 갈려요. 희망저축계좌는 가구 단위로 보고, 청년내일저축계좌는 청년 본인과 가구를 함께 따져요. 청년내일저축계좌는 아래 네 문항이 모두 '예'일 때 대상이 됩니다.
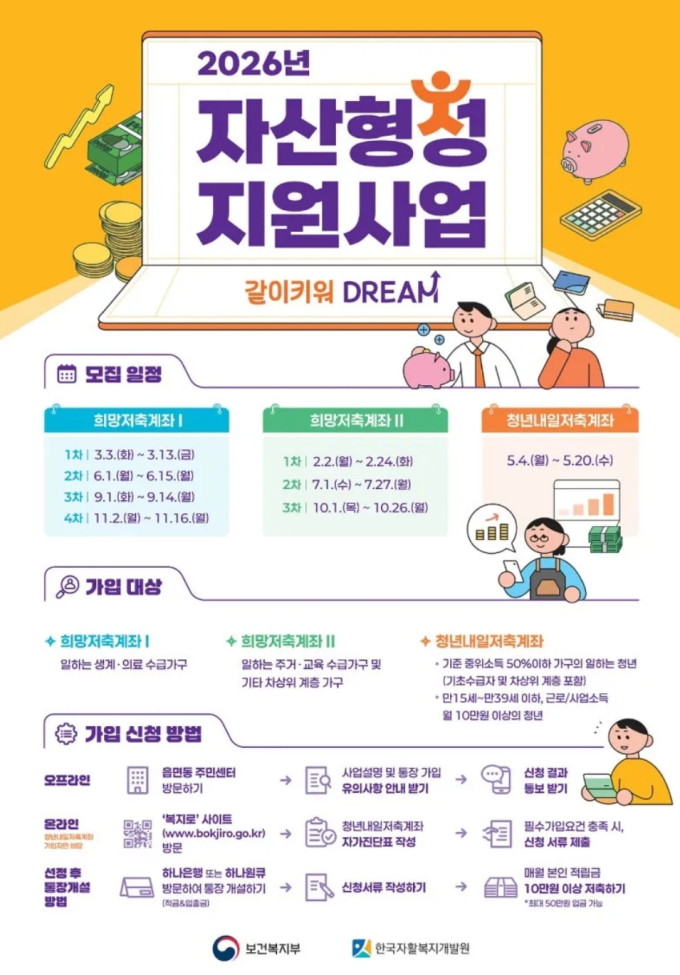
출처: bnt뉴스
구분
대상
본인 저축
정부 지원금
만기 때 받는 돈
희망저축계좌Ⅰ
생계·의료급여 수급 가구, 소득인정액 기준 중위소득 40% 이하, 일하는 가구원 있음
월 10만 원 이상, 3년
근로소득장려금 월 30만 원
최대 1,440만 원과 이자(만기 뒤 6개월 안에 탈수급해야 함)
희망저축계좌Ⅱ
주거·교육급여 수급 가구, 차상위 가구
그해 공고에서 확인
그해 공고에서 확인
그해 공고에서 확인
청년내일저축계좌
만 15세에서 39세, 월 10만 원 이상 근로·사업소득, 가구소득 기준 중위소득 50% 이하
월 10만 원에서 50만 원, 3년
월 30만 원
본인 월 10만 원 기준 1,440만 원과 이자
세 통장 한 번에 비교
희망저축계좌Ⅰ은 소득인정액이 기준 중위소득 40% 이하인 생계·의료급여 수급 가구가 대상이에요. 가구원 중 일하거나 사업하는 사람이 있어야 해요. 신청할 때 가구 전체 근로·사업소득이 기준 중위소득 40%의 60% 이상이어야 해서, 2026년 4인 가구라면 6,494,738원 × 40% × 60% = 1,558,737원 이상을 벌어야 하죠.
*기준 중위소득: 보건복지부가 해마다 정하는 가구별 중간 소득이에요. 2026년 1인 가구는 월 2,564,238원, 4인 가구는 월 6,494,738원입니다.
희망저축계좌Ⅱ는 주거·교육급여 수급 가구와 차상위 가구 몫이에요. 보건복지부 기준으로 주거급여 선은 기준 중위소득 48%, 교육급여 선은 50%입니다. Ⅱ의 저축액과 지원금은 그해 복지로 공고에서 확인해야 해요.
대학교 근로장학금, 무급 근로, 실업급여, 육아휴직수당은 청년내일저축계좌의 소득으로 인정되지 않아요. 공공근로 같은 재정 지원 일자리도 근로로 보지 않습니다. 선정 여부는 신청을 받은 지방자치단체가 심사해 정합니다.
⓵ 나이가 맞아요: 신청 당시 만 15세에서 39세 이하예요(정부24 안내 기준).
⓶ 일해서 버는 돈이 있어요: 근로소득이나 사업소득이 월 10만 원 이상 생겨요(실업급여만 받는 중이라면 아니에요).
⓷ 집 전체 소득이 낮아요: 가구소득이 기준 중위소득 50% 이하예요. 2026년 1인 가구라면 2,564,238원 × 50% = 1,282,119원이 선이에요.
⓸ 비슷한 통장에 참여하고 있지 않아요: 희망저축계좌·희망키움통장 같은 정부·지자체 자산형성 통장에 참여 중이 아니에요.
청년내일저축계좌는 월 10만 원을 넣으면 정부가 30만 원을 더해 줘요
계산식은 한 줄이에요. 만기 원금 = 본인 저축액 × 36개월 + 정부 지원금 월액 × 36개월이고, 여기에 이자가 붙어요.
사례
본인 저축
정부 지원금
만기 원금
희망저축계좌Ⅰ 수급 가구, 월 10만 원
10만 원 × 36개월 = 360만 원
30만 원 × 36개월 = 1,080만 원
360만 원 + 1,080만 원 = 1,440만 원(탈수급 조건)
청년내일저축계좌, 월 10만 원
10만 원 × 36개월 = 360만 원
30만 원 × 36개월 = 1,080만 원
360만 원 + 1,080만 원 = 1,440만 원
청년내일저축계좌, 월 50만 원
50만 원 × 36개월 = 1,800만 원
30만 원 × 36개월 = 1,080만 원
1,800만 원 + 1,080만 원 = 2,880만 원
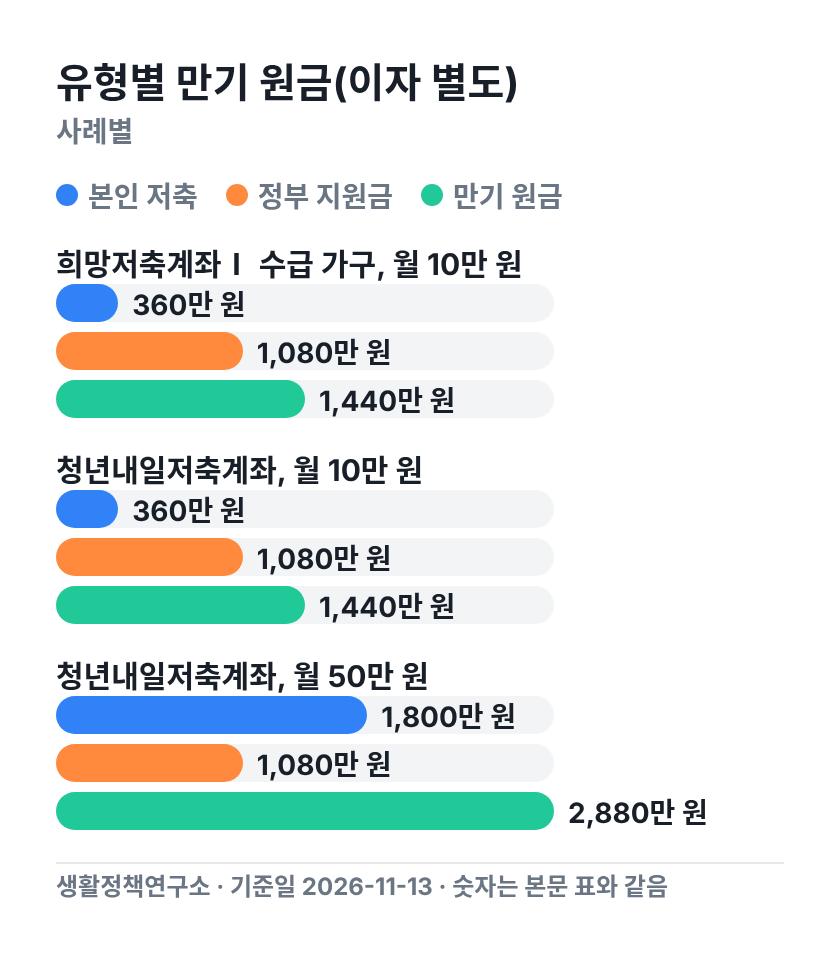
유형별 만기 원금(이자 별도)
위 표의 숫자를 그래프로 옮겼습니다. 기준일 2026-11-13 · 출처는 글 끝 목록
정부 몫은 월 30만 원으로 정해져 있어요. 정부24 안내는 기준 중위소득 50% 이하 가구의 일하는 청년이 월 10만~50만 원을 저축하면 정부지원금 30만 원을 매칭한다고 적고 있어요. 예전에는 소득이 그보다 높은 청년에게 월 10만 원을 지원하는 유형이 있었지만, 2026년 모집 안내의 대상은 기준 중위소득 50% 이하 가구예요.
3년 동안 쌓이는 정부 몫은 30만 원 × 36개월 = 1,080만 원이에요. 본인이 월 10만 원씩 넣으면 360만 원 + 1,080만 원 = 1,440만 원이 만기 원금이 돼요.
본인이 더 넣어도 정부 몫은 늘지 않아요. 월 10만 원만 넣어도 지원금은 똑같이 붙거든요. 청년내일저축계좌 만기 이자는 비과세라서 일반 적금 이자에서 떼는 15.4% 세금도 붙지 않아요.
신청은 복지로나 주민센터에서 모집 기간 안에만 받아요
2026년 청년내일저축계좌는 5월 4일부터 5월 20일까지 한 번만 모집했어요. 다음 모집 날짜는 아직 발표되지 않았어요.
희망저축계좌Ⅰ은 2026년 1차 모집에서 연간 목표 인원과 예산이 다 찼어요. 그래서 9월 1일부터 14일까지 받으려던 3차 모집이 잠정 중단됐어요. 재개 여부는 복지로와 관할 주민센터 공지로 알려집니다.
2027년 모집이 열리면 소득 선도 바뀔 것으로 예상돼요. 보건복지부 발표상 2027-01-01부터 1인 가구 기준 중위소득이 월 2,736,042원이라, 2,736,042원 × 50% = 1,368,021원이 청년내일저축계좌 선이 될 것으로 보여요.
청년미래적금·청년도약계좌는 이름이 비슷하지만 이 글의 자산형성지원사업과 다른 제도예요. 청년미래적금 조건은 청년미래적금 허브 글에서 따로 다뤄요.