65세 이상 부부가 한 달에 300만 원을 벌 때, 한 사람만 벌면 기초연금 계산에 128만 8천 원이 잡히고 둘이 150만 원씩 벌면 47만 6천 원이 잡혀요. 근로소득 공제를 부부가 한 사람씩 따로 받기 때문이에요.
같은 300만 원인데 80만 원 넘게 차이가 나는 셈이죠. 어떤 규칙 때문인지, 우리 집은 어느 쪽에 가까운지 차례로 볼게요.
기준일 2026-11-07 · 보건복지부 고시 제2026-156호(2026-07-30 시행). 근로소득만 있고 집 · 예금 · 다른 소득은 없다고 가정한 계산이에요. 실제 대상 여부는 주민센터나 국민연금공단에서 판정합니다.
일해서 번 돈은 116만 원을 빼고 70%만 잡혀요
고시 제6조에 따르면 근로소득에서 월 116만 원을 먼저 빼고, 남은 돈에서 30%를 한 번 더 뺍니다. 116만 원보다 적게 벌면 0원으로 잡혀요.
반영되는 근로소득 = (월 근로소득 − 116만 원) × 0.7
이렇게 나온 금액에 재산을 소득으로 바꾼 금액을 더한 게 소득인정액*이에요. 이 값이 선정기준액* 이하이면 기초연금 대상이 됩니다. 2026년 선정기준액은 혼자 사는 어르신이 월 247만 원, 부부가 월 395만 2천 원이에요(보건복지부 보도자료, 2026-01-01).
*소득인정액: 한 달 소득 평가액과 재산을 소득으로 바꾼 금액을 더한 값. 기초연금 대상인지 가르는 숫자예요. *선정기준액: 소득인정액이 이 금액 이하이면 대상이 되는 선이에요.
부부는 116만 원을 한 사람씩 따로 빼요
같은 조 제2항에는 "부부 각각의 근로소득에 대해 따로 산정"한다고 적혀 있어요(국가법령정보센터 고시 원문). 한 사람만 벌면 116만 원 공제를 한 번 받고, 둘이 벌면 두 번 받는다는 뜻이에요.
예를 들어 부부가 150만 원씩 번다면 한 사람당 (150 − 116) × 0.7 = 23만 8천 원이 잡혀요. 둘을 합쳐도 47만 6천 원이에요. 한 사람이 300만 원을 다 벌면 (300 − 116) × 0.7 = 128만 8천 원이 잡히고요.
혼자 사는 분은 월 468만 9천 원 언저리가 경계예요
| 월 근로소득 | 계산 | 반영 금액 | 단독 기준 247만 원과 비교 |
|---|---|---|---|
| 110만 원 | 116만 원 미만 | 0원 | 이하 |
| 200만 원 | (200 − 116) × 0.7 | 58만 8천 원 | 이하 |
| 300만 원 | (300 − 116) × 0.7 | 128만 8천 원 | 이하 |
| 400만 원 | (400 − 116) × 0.7 | 198만 8천 원 | 이하 |
| 500만 원 | (500 − 116) × 0.7 | 268만 8천 원 | 초과 |
거꾸로 계산하면 116만 원 + 247만 원 ÷ 0.7, 그러니까 월 468만 9천 원 언저리까지는 근로소득만으로 기준을 넘지 않아요. 다만 집도 예금도 없다는 가정이라 실제로 이 선까지 가는 경우는 드뭅니다.
700만 원 버는 부부는 누가 버느냐에 따라 결과가 갈려요
| 가구 근로소득 합계 | 한 사람만 버는 경우 | 둘이 반씩 버는 경우 |
|---|---|---|
| 300만 원 | 128만 8천 원 | 47만 6천 원(23만 8천 원 × 2) |
| 500만 원 | 268만 8천 원 | 187만 6천 원(93만 8천 원 × 2) |
| 700만 원 | 408만 8천 원 → 부부 기준 395만 2천 원 초과 | 327만 6천 원(163만 8천 원 × 2) → 이하 |
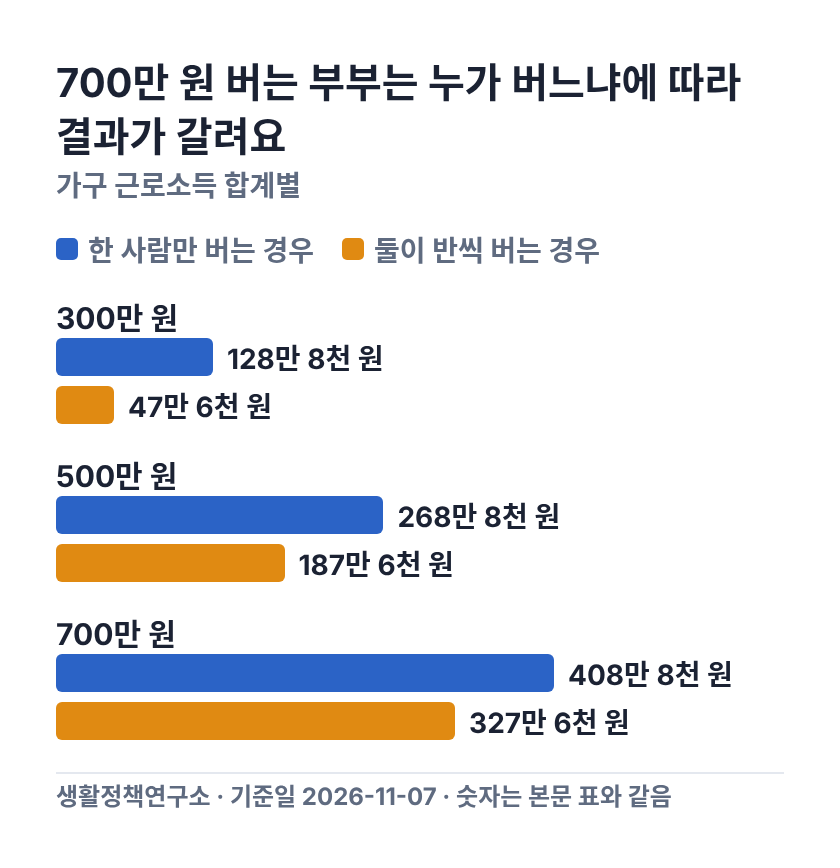
버는 돈은 똑같이 700만 원이에요. 그런데 한 집은 기준을 넘고 다른 집은 넘지 않아요.
이 표를 "일을 나눠서 하면 유리하다"로 읽으면 곤란해요. 소득은 실제로 일한 사람 앞으로 잡히고 표는 고시가 부부를 따로 계산하게 해 둔 결과를 보여 줄 뿐입니다.
집이나 예금이 있으면 결과가 달라져요
지금까지는 근로소득만 넣은 계산이에요. 실제 소득인정액에는 재산을 소득으로 바꾼 금액이 더해지고, 고시에서 확인되는 건 이 정도예요.
⓵ 금융재산: 예금 같은 금융재산은 2,000만 원까지 빼 줘요(고시 제9조). ⓶ 자동차: 차량가액 4천만 원 이상이면 따로 정한 방식으로 반영해요(고시 제11조). ⓷ 집: 대도시 · 중소도시 · 농어촌에 따라 일정 금액을 빼 줘요. 올해 고시에는 이 금액이 표 이미지로만 실려 있어서 숫자를 옮기지 못했어요.
그래서 근로소득이 같은 300만 원이어도 집값이나 예금에 따라 결과가 달라질 수 있어요.
대상이 돼도 받는 돈은 감액을 거쳐 정해져요
2026년 기준연금액은 월 34만 9,700원이에요(고시 제3조). 부부가 둘 다 받으면 각자 20%씩 줄어서 한 사람당 27만 9,760원이 되고요(법제처 찾기쉬운 생활법령). 국민연금을 받고 있으면 그 금액에 따라 더 줄어들 수 있어요.
위의 표는 대상이 되느냐까지만 보여 줘요. 얼마를 받느냐는 이런 감액을 모두 거친 다음에 정해집니다.
신청해야 들어와요
신청은 주민센터, 국민연금공단 지사, 복지로 온라인 중 한 곳에서 해요. 대상이 되면 신청한 달부터 매달 25일에 들어옵니다. 자격이 있어도 신청하지 않으면 지급되지 않아요.
재산까지 넣은 계산은 주민센터나 국민연금공단 상담(1355)에서 확인할 수 있어요.
※ 이 글은 2026-07-30 시행 보건복지부 고시 제2026-156호와 2026-01-01 보건복지부 보도자료를 바탕으로 2026-11-07 기준으로 썼어요. 계산은 고시의 공식에 숫자를 직접 넣어 했고, 원 단위 이하는 반올림하지 않았어요.
출처(확인일 2026-11-07)
- 보건복지부고시 제2026-156호 「기초연금 지급대상자 선정기준액, 기준연금액 및 소득인정액 산정 세부기준에 관한 고시」(2026-07-28 개정, 07-30 시행) · www.law.go.kr
- 보건복지부, 「2026년 노인 단독가구, 소득인정액 월 247만 원 이하면 기초연금 받는다」, 2026-01-01 · www.mohw.go.kr
- 법제처 찾기쉬운 생활법령 「기초연금」(2026-10-15 기준) · easylaw.go.kr