핵심 답개인사업자 건강보험료는 매출이 아니라 종합소득세 신고 소득금액과 재산을 합쳐 지역가입자 방식으로 매겨져요.법인 대표는 받는 급여만 보는 직장가입자 방식이라 계산 바탕이 달라요.건보료에 들어갈 소득은 2027년 5월 1일부터 5월 31일까지 하는 종합소득세 신고에서 정해져요.
기준일 2026-11-16 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
검색
핵심 답개인사업자 건강보험료는 매출이 아니라 종합소득세 신고 소득금액과 재산을 합쳐 지역가입자 방식으로 매겨져요.법인 대표는 받는 급여만 보는 직장가입자 방식이라 계산 바탕이 달라요.건보료에 들어갈 소득은 2027년 5월 1일부터 5월 31일까지 하는 종합소득세 신고에서 정해져요.
기준일 2026-11-16 · 공개된 정부 · 공공기관 발표와 보도 기준이에요. 자격과 금액은 담당 기관이 최종 판단합니다.
이코노미조선 세무 칼럼은 개인사업자의 건강보험료를 이렇게 설명해요. 개인사업자는 지역가입자라서 신고한 종합소득금액*과 재산을 합쳐 보험료를 매깁니다. 법인 대표는 직장가입자라서 법인에서 받는 근로소득만 보고 보험료를 매기고요.
*종합소득금액: 매출에서 필요경비를 빼고 남은 소득이에요. 사업소득이나 임대소득처럼 종합과세되는 소득을 합친 값이에요.
그래서 매출이 같아도 경비가 다르면 보험료에 잡히는 소득이 달라져요. 임대료로 들어온 돈 전체가 다 잡히는 것도 아니에요. 대출이자 중 업무 관련분, 재산세, 수선비 같은 비용은 요건을 갖추면 경비로 빠지거든요(한국경제).
다만 건보료는 소득에 비율 하나만 곱해서 나오는 값이 아닙니다. 가입 자격, 소득 종류, 재산, 세대 구성이 함께 반영된다고 한국경제 칼럼은 짚었어요.
예를 들어 개인사업자 A씨의 사업소득 과세표준이 2억 원이라면 종합소득세는 5,606만 원이에요. 지방소득세 10%는 따로 붙어요. 같은 2억 원을 법인으로 벌었다면 법인세율 10%를 적용해 2억 원 × 10% = 2,000만 원이 나와요(이코노미조선 예시).
세금만 비교해도 5,606만 원 − 2,000만 원 = 3,606만 원 차이가 나요.
개인사업자는 여기에 이 소득을 바탕으로 한 지역 건보료가 더 붙어요. 칼럼은 건보료까지 더하면 개인사업자의 실질 부담이 50%를 넘을 수 있다고 봤어요. 개인 종합소득세율은 지방소득세를 포함해 최고 49.5%거든요.
단, 법인 대표도 급여를 받으면 그 급여에 소득세와 직장 건보료가 붙어요. 배당을 받으면 배당소득세도 내야 해요. 그래서 법인세만 보고 비교하면 실제보다 차이가 커 보입니다.
건보료에 쓰이는 소득은 종합소득세 신고에서 확정돼요. 그래서 과세표준 구간별로 세금이 얼마인지 알아 두면 신고 소득의 크기를 가늠하기 쉬워요. 세율은 소득세법 제55조에 나와 있어요. 금액 전체에 한 세율을 곱하지 않고 구간별로 나눠서 곱해요.
| 과세표준 | 소득세 | 지방소득세 10% 더한 값 |
|---|---|---|
| 5,000만 원 | 624만 원 | 624만 원 × 1.1 = 686만 4,000원 |
| 1억 원 | 1,956만 원 | 1,956만 원 × 1.1 = 2,151만 6,000원 |
| 2억 원 | 5,606만 원 | 5,606만 원 × 1.1 = 6,166만 6,000원 |
| 5,000만 원씩 2명(실제 공동소유) | 624만 원 × 2 = 1,248만 원 | 686만 4,000원 × 2 = 1,372만 8,000원 |
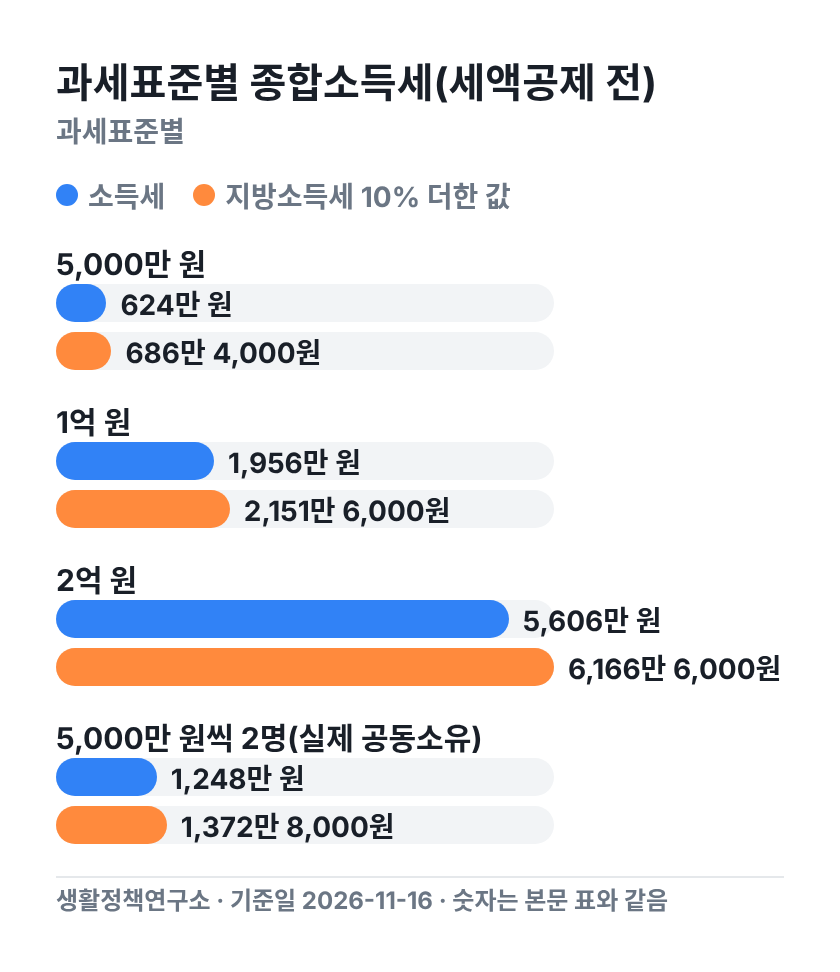
직접 계산해 보면 과세표준 5,000만 원은 1,400만 원 × 6% = 84만 원에 3,600만 원 × 15% = 540만 원을 더해 624만 원이에요. 1억 원은 1,536만 원 + 1,200만 원 × 35% = 1,956만 원이 나와요(한국경제 계산식).
*과세표준: 소득금액에서 각종 공제까지 빼고 세율을 곱하는 바탕 금액이에요.
표의 마지막 줄처럼 두 사람이 실제 공동소유자로서 5,000만 원씩 나눠 받으면 세금 합계가 줄어요. 2,151만 6,000원 − 1,372만 8,000원 = 778만 8,000원 차이예요.
다만 명의만 나누고 한 사람이 돈과 수익을 모두 관리하면 증여세나 명의신탁 문제가 생길 수 있어요. 한국경제 칼럼은 지분, 취득자금, 수익 분배, 대출 상환이 명의와 맞아야 한다고 짚었어요.
위 표는 소득세만 계산한 값이에요. 실제 건보료를 정하는 요소는 더 있어요.
내 보험료가 정확히 얼마인지는 국민건강보험공단이 정하고 고지합니다. 우리 집 재산과 세대 구성을 넣은 금액은 공단 지사나 고객센터에서 확인할 수 있어요.
아니요, 기준은 필요경비를 뺀 신고 소득금액과 재산이에요. 매출이 커도 경비가 크면 보험료에 잡히는 소득은 줄어들 수 있어요.
법인 대표는 직장가입자가 돼서 법인에서 받는 근로소득을 기준으로 보험료가 매겨져요. 다만 급여 말고 다른 소득이 일정 기준을 넘으면 소득월액보험료가 따로 붙을 수 있어요.
2027년에는 5월 1일부터 5월 31일까지 종합소득세를 신고해요. 이때 신고한 소득금액이 지역 건보료를 매기는 바탕이 돼요.
네, 최대 12개월까지 나눠서 낼 수 있어요. 이자는 붙지 않지만 직접 신청해야 해요(YTN 세무사 인터뷰).
종합소득세 신고는 홈택스에서 하고, 내 건강보험료는 국민건강보험공단 지사나 고객센터에서 알아볼 수 있어요.
※ 이 글은 소득세법 제55조와 한국경제 · 이코노미조선 · YTN 보도를 바탕으로 2026-11-16 기준으로 썼어요.
직장인 건강보험료 계산기 내 경우 직접 계산해 보기 →
종합소득세 세율 계산기 내 경우 직접 계산해 보기 →
4대보험 요율 올해 기준표에서 날짜 · 숫자 한 번에 보기 →
종합소득세 신고 일정에서 날짜 · 숫자 한 번에 보기 →
생애 단계별 돈 정리(사업자 · 프리랜서)에서 날짜 · 숫자 한 번에 보기 →